モバイル人工知能市場の概要分析(Fortune Business Insightsによる分析)
市場規模と将来展望
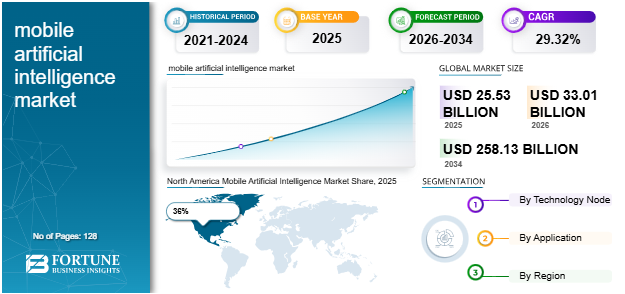
Fortune Business Insightsによると、世界のモバイル人工知能(AI)市場は2025年に約255億3000万米ドルと評価され、2026年の約330億1000万米ドルから2034年には約2581億3000万米ドルに成長すると予測されており、予測期間中の年平均成長率(CAGR)は約29.3%となる見込みです。北米が市場をリードし、約36%のシェアを占め、次いでアジア太平洋地域が約32%、ヨーロッパが約28%となっています。
市場概要
モバイルAIとは、スマートフォン、タブレット、ウェアラブル端末、車両、カメラ、ドローン、ロボットなど、モバイルデバイスやエッジデバイス上で直接インテリジェントな機能を実現するAIチップ、プロセッサ、ソフトウェアを指します。モバイルAIは、クラウドだけに頼るのではなく、ローカルでAIモデルを実行することで、より高速な応答、より強力なデータプライバシー、そしてネットワーク接続がなくても機能する利便性を提供します。この技術は、音声アシスタント、コンピュテーショナルフォトグラフィー、予測テキスト、コンテキスト認識アプリケーションなどの機能の基盤となっています。
サンプル調査PDFを入手するには、こちらをクリックしてください:https://www.fortunebusinessinsights.com/enquiry/request-sample-pdf/111573
市場の推進要因
主な推進要因は、低遅延、プライバシーの向上、オフライン機能を提供する、ローカルで動作するオンデバイスAIへの需要の高まりです。スマートフォン、タブレット、ウェアラブル端末に対する消費者の需要の高まりは、AI対応デバイスの普及台数を拡大させており、医療、自動車、産業分野におけるエッジAIの導入は、家電製品以外にも需要を広げています。
市場の制約
AIプロセッサとソフトウェアの研究開発および製造コストが高いことが、大きな制約となっている。AIワークロードによる消費電力の増加は、バッテリー寿命と熱管理に影響を与え、デバイス設計を制約する。また、予算の制約も、小規模メーカーやスタートアップ企業が既存のチップメーカーと競争する上で大きな障害となっている。
市場機会
適応型ユーザーインターフェース、予測テキスト、写真補正といったAIを活用したアプリケーションは、消費者と開発者の双方に新たな価値をもたらしています。分析、モバイルヘルスケア、AR/VR、産業オートメーションといった企業向けユースケースも、さらなる成長を牽引しています。5Gネットワークの展開は低遅延のエッジ処理を可能にし、分散型デバイスレベルのインテリジェンスの必要性をさらに高めています。
市場の課題
重要な課題は、AIハードウェアとソフトウェアが、多様なチップアーキテクチャ、オペレーティングシステム、デバイス構成において一貫して動作することを保証することです。断片化されたエコシステムと頻繁なオペレーティングシステムのアップデートは、長期的な互換性を複雑にし、ベンダーやアプリ開発者にとって開発および保守コストを増加させます。
市場動向
デバイス内タスク向けに、ニューラルプロセッシングユニット(NPU)、AIアクセラレータ、最適化されたAIチップセットの採用が加速しています。AIアシスタント、スマートカメラ機能、コンテキスト認識型アプリは、プレミアムおよびミッドレンジデバイスで標準機能になりつつあります。AIはAR、VR、ゲーム体験の向上にも活用されており、デバイス内パフォーマンスとクラウド規模のインテリジェンスのバランスを取るために、クラウドエッジハイブリッドアーキテクチャが登場しています。
セグメンテーション分析
テクノロジーノード別に見ると、 20~28nmノードが市場の約30%を占め、次いで10nmが約25%、7nmが約20%となっている。12nmや14nmなどのその他のノードは、約25%を占めている。
用途別に見ると、スマートフォンが約35%のシェアを占め、モバイルAIの普及において携帯端末が中心的な役割を担っていることがうかがえます。自動車が約15%で続き、カメラとAR/VRはそれぞれ約12%を占めています。ドローンは約10%、ロボットは約8%、スマートボードやPCなどのその他のデバイスは約8%となっています。
地域分析
北米は、スマートフォンの普及率の高さ、半導体産業の強さ、そしてAIチップとデバイスにおける米国のリーダーシップに支えられ、約36%のシェアで首位を占めている。
アジア太平洋地域は約32%のシェアを占めており、これは強力な家電製造業、半導体開発、そして5G展開に支えられている。中国は世界市場の約15%を占める主要国であり、日本も重要な位置を占めている。
欧州は約28%を占め、そのうちドイツが世界シェアの約12%、英国が約8%を占めている。これは、産業界での採用と確立されたデータプライバシーの枠組みに支えられている。
その他の地域は、全体の約5%と推定される比較的小さなシェアを占めており、その成長はモバイル接続の拡大とデバイスの普及に関連している。
競争環境と主要な動向
市場をリードしているのはクアルコムで、シェアは約18%、次いでNVIDIAが約16%となっている。その他の主要企業には、インテル、IBM、マイクロソフト、アップル、ファーウェイ(ハイシリコン)、グーグル、メディアテック、サムスン、グラフコア、カンブリコンなどがある。
2023年から2025年にかけて注目すべき進展としては、クアルコム、アップル、ファーウェイによる新しいAIモバイルプロセッサとNPU、NVIDIAによるAIアクセラレーション対応モバイルGPU、そしてGoogleによるデバイス内機械学習フレームワークの拡張などが挙げられる。
ご質問は、弊社の専門家までお問い合わせください: https://www.fortunebusinessinsights.com/enquiry/speak-to-analyst/111573
見通し概要
世界のモバイルAI市場は、デバイス内インテリジェンスへの需要、AI対応デバイスカテゴリーの拡大、NPUおよびエッジ最適化チップセットの進歩に牽引され、2034年まで著しい成長軌道に乗っています。開発コストの高さ、電力制約、エコシステムの断片化といった課題は依然として残っていますが、5G、クラウドエッジハイブリッドアーキテクチャ、そして企業における導入の拡大により、主要地域全体で急速な拡大が維持されると予想されます。
日本の市場動向を探る - 最新のモバイル人工知能市場の洞察を探る
この記事をシェア