電子設計自動化(EDA)ソフトウェア市場の概要分析(Fortune Business Insightsによる分析)
市場規模と将来展望
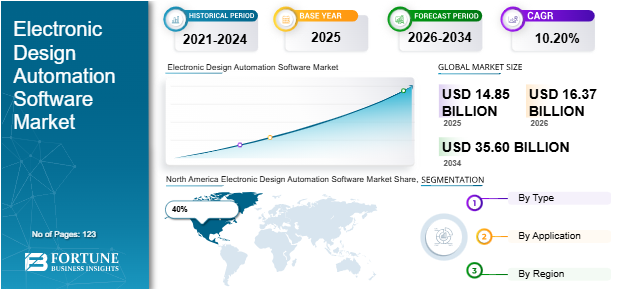
Fortune Business Insightsによると、世界の電子設計自動化(EDA)ソフトウェア市場は2025年に148億5000万米ドルと評価され、2026年の163億7000万米ドルから2034年には356億米ドルに成長すると予測されており、予測期間中の年平均成長率(CAGR)は10.20%となる見込みです。北米は2025年に市場を牽引し、約40%のシェアを占め、米国が地域需要の約85%を占めています。
市場概要
EDAソフトウェアは、集積回路、プリント基板、電子システムの設計、シミュレーション、検証、製造に使用される専用ツール群です。これらのプラットフォームは半導体業界にとって不可欠であり、エンジニアが最新のチップの極めて複雑な構造を管理しながら、開発サイクルを短縮し、コストのかかる設計ミスを削減することを可能にします。電子機器がスマートフォンや自動車から産業機器や通信インフラに至るまであらゆるものに浸透するにつれ、EDAツールは事実上すべての新しいシリコンおよびハードウェア設計の基盤となっています。
サンプル調査PDFを入手するには、こちらをクリックしてください:https://www.fortunebusinessinsights.com/enquiry/request-sample-pdf/105985
市場の推進要因
主な要因は、7nm以下のプロセスノードで構築されるマルチコア、ヘテロジニアス、システムオンチップアーキテクチャなど、半導体設計の複雑化の進行です。これらの設計には、高度なシミュレーション、検証、物理設計機能が求められ、高度なEDAプラットフォームのみが提供可能です。AI、IoT、電気自動車や自動運転車を含む車載エレクトロニクス分野の成長は、設計されるチップの量と多様性を拡大させています。AIを活用した設計自動化とクラウドベースのEDAプラットフォームの導入は、生産性をさらに向上させ、高度なツールへのアクセスを拡大させています。
市場の制約
高額なライセンス料、導入費用、保守費用は大きな制約となっており、特にエンタープライズグレードのツールチェーンを導入する余裕のないスタートアップ企業や中小企業にとっては深刻な問題です。チップ設計、検証、シミュレーションの熟練エンジニアの慢性的な不足も課題をさらに悪化させ、企業が高度なEDA機能を迅速に導入し、最大限に活用できる速度を制限しています。
市場機会
AIチップ、エッジコンピューティング、コネクテッドデバイスには大きなビジネスチャンスがあり、これらが新たな特殊シリコンへの需要を牽引しています。自動車の安全性が極めて重要なチップ設計も成長分野の一つであり、車両はますます複雑な電子機器に依存するようになっています。5Gや次世代通信の展開は、高度なRFおよびベースバンド設計への需要を生み出しており、3D ICやヘテロジニアス統合ツールは、従来のアプローチを超えた継続的な性能向上を実現する重要な要素として台頭しています。
セグメンテーション分析
種類別に見ると、 ICの物理設計および検証が約32%と最大のセグメントであり、製造可能なエラーのないチップの製造において中心的な役割を担っていることを反映しています。半導体IP(SIP)は約20%、コンピュータ支援エンジニアリング(CAE)は約18%、PCBおよびマルチチップモジュール(PCB/MCM)ツールは約16%を占めています。残りの約14%はサービスです。
用途別に見ると、通信分野が約28%でトップ、次いで家電製品が約26%、産業機器が約24%、自動車が約22%となっています。航空宇宙・防衛、医療、その他の用途も本レポートの対象範囲に含まれています。
地域分析
北米は、主要なEDAベンダー、大手半導体設計会社、そして多額の研究開発投資が集中していることを背景に、2025年には約40%のシェアを占め、市場をリードする見込みです。米国は地域需要の約85%を占めています。
アジア太平洋地域は、大規模な半導体製造および設計活動に牽引され、市場全体の約30%を占めている。中国は約13%、日本は約7%を占めている。
欧州は世界市場の約22%を占め、ドイツが約8%、英国が約6%を占めており、自動車および産業用電子機器分野の強さに支えられている。
その他の地域は約8%を占めており、地域のエレクトロニクスおよびデザインエコシステムの発展に伴い需要が拡大している。
市場動向
ベンダー各社は、レイアウト、最適化、検証を自動化するために、設計フローにAIを組み込み、複雑なチップの市場投入までの時間を短縮している。クラウドベースのEDAの導入も拡大しており、リソース集約型のシミュレーションや検証ワークロード向けに拡張性の高いコンピューティング環境を提供している。ツール開発も5nm以下のプロセスノードをサポートする方向に進んでおり、安全性と信頼性の要求が厳しくなるにつれて、車載エレクトロニクス向けの専門ソリューションの重要性が高まっている。
競争環境と主要な動向
市場をリードしているのはケイデンス・デザイン・システムズで、シェアは約20%、次いでシノプシスが約18%となっている。その他の主要企業には、アルティウム、ANSYS、オートデスク、ボールドポート、メンター(シーメンス傘下)、シルバコ、ベンサ・テクノロジーズ、ザイリンクスなどがある。
2023年から2025年にかけての注目すべき進展としては、AIを活用した検証ツールの登場、クラウドベースのEDA導入の拡大、5nm以下のプロセスノードをサポートする新ツール、車載エレクトロニクス向け専用ツール、シミュレーションと検証に対する研究開発費の増加などが挙げられる。
ご質問は、弊社の専門家までお問い合わせください: https://www.fortunebusinessinsights.com/enquiry/speak-to-analyst/105985
見通し概要
世界のEDAソフトウェア市場は、チップ設計の複雑化と、AI、IoT、自動車、通信アプリケーションからの需要拡大を背景に、2034年まで力強い成長が見込まれています。高額なツールコストと熟練エンジニアの不足は依然として制約要因ですが、AI駆動型およびクラウドベースの設計プラットフォームの普及、そして3D ICやヘテロジニアス統合における新たなニーズの高まりにより、主要地域全体で堅調な需要が維持されると予想されます。
日本の市場に興味がありますか?最新の電子設計自動化ソフトウェア市場の洞察をご覧ください。
この記事をシェア