ペプチド抗生物質市場の概要分析(Fortune Business Insightsによる分析)
市場規模と将来展望
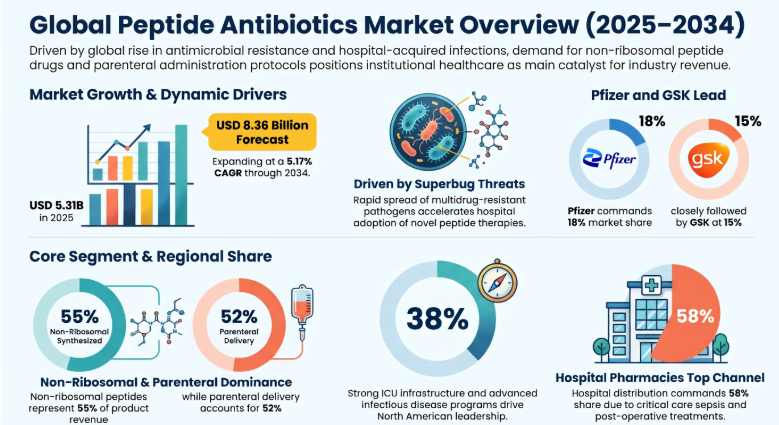
Fortune Business Insightsによると、世界のペプチド系抗生物質市場は2025年に53億1000万米ドルと評価され、2026年の55億9000万米ドルから2034年には83億6000万米ドルに成長すると予測されており、予測期間中の年平均成長率(CAGR)は5.17%となる見込みです。北米は、抗生物質耐性の負担の大きさと高度な病院インフラに支えられ、2025年には38%のシェアを占め、市場を牽引しました。本レポートは、2021年から2034年までの調査期間を対象としており、2025年を基準年としています。
市場概要
ペプチド系抗生物質は、アミノ酸鎖から構成される抗菌剤であり、細胞膜を破壊したり細胞壁合成を阻害したりすることで細菌を殺滅または増殖を抑制します。多剤耐性菌に対して特に有効であり、従来の抗生物質が効かなくなった重篤な感染症の治療薬として、主に病院で使用されています。抗菌薬耐性が世界的に拡大するにつれ、ペプチド系抗生物質は重要な治療選択肢として、また次世代の抗感染症薬開発のための有望なプラットフォームとして、ますます注目されています。
サンプル調査PDFを入手するには、こちらをクリックしてください:https://www.fortunebusinessinsights.com/enquiry/request-sample-pdf/107864
市場の推進要因
主な要因は、集中治療室や外科病棟における多剤耐性菌の蔓延など、抗菌薬耐性の増加です。これにより、第一選択薬が効果を示さない場合、臨床医はペプチド系治療薬へと移行せざるを得なくなっています。病院における感染管理ニーズの高まりと、敗血症や耐性菌感染症を治療するための速効性治療薬への強い需要も、医療システムが死亡率と入院期間の短縮につながる治療を優先する中で、需要をさらに押し上げています。
市場の制約と課題
市場はいくつかの制約に直面している。ペプチドの製造は複雑でコストがかかり、多くの製品は低温流通と安定性に関する要件を満たす必要があり、保管と流通を困難にしている。臨床試験と規制当局の承認は時間と費用がかかるため、新製品の導入ペースが遅くなる。病院の予算や限られた償還額による価格圧力も、特にコストに敏感な市場において、収益の可能性をさらに制限している。
市場機会
特に新興市場における病院感染対策プログラムの拡大は、大きなビジネスチャンスとなる。集中治療室への入院患者数の増加と手術件数の増加に伴い、耐性菌感染のリスクにさらされる患者数も増加している。遠隔医療やオンライン薬局に支えられた外来治療や在宅治療モデルは、製剤や投与方法の改善に伴い、さらなる成長の可能性を秘めている。
市場動向
開発者たちは、安定性、半減期、毒性の低減を目指して設計された次世代抗菌ペプチドの開発を進めている。ペプチドと従来の抗生物質を組み合わせた併用療法は、有効性を高め、耐性菌の出現を抑制する方法として注目を集めている。また、バイオフィルムを標的とし、グラム陽性菌とグラム陰性菌の両方に効果のあるペプチドの研究も進められており、発酵法や合成法の進歩により製造規模も拡大している。
セグメンテーション分析
製品別に見ると、非リボソーム合成ペプチド系抗生物質が55%を占め、耐性菌感染症の治療におけるこのクラスの臨床的役割が確立されていることを示している。残りの45%はリボソーム合成ペプチド系抗生物質であり、研究者の関心が高まっている。
適応症別に見ると、院内感染が32%で最も多く、次いで皮膚感染症が28%、肺感染症が25%となっている。その他の適応症が残りの15%を占める。
投与経路別では、非経口投与が52%を占め、重症感染症に対するペプチド系抗生物質の投与には注射が用いられることが多い。経口投与は34%、その他の投与経路は14%となっている。
流通チャネル別に見ると、病院薬局が58%のシェアを占めており、これらの治療法が病院中心で使用されている現状を反映している。小売薬局は26%、オンライン薬局は16%を占めており、デジタルチャネルの成熟に伴いシェアを拡大している。
地域分析
北米は2025年に38%のシェアを占め、米国とカナダが地域の中核を成すと予測されている。高い耐性率、高度な病院インフラ、そして強力な製薬研究開発力が、北米の地位を支えている。
欧州は世界市場の27%を占めている。ドイツは約29%、英国は約22%を欧州市場で占めており、これは確立された医療制度と積極的な抗菌薬適正使用プログラムに支えられている。
アジア太平洋地域が全体の25%を占め、そのうち中国が約42%、日本が約18%を占めている。患者数の多さ、病院の収容能力の拡大、感染症の負担増加などが成長を牽引している。
その他の地域が10%を占めており、その需要は病院インフラの改善と感染対策への注力強化に関連している。
競争環境と主要な動向
市場をリードしているのはファイザー社で18%のシェアを占め、次いでGSK社が15%となっている。その他の主要企業には、アッヴィ、サンド、ユージアUS、セラバンス・バイオファーマ、ゼリア・ファーマシューティカルズ、レバンス・セラピューティクスなどがある。
2023年から2025年にかけての注目すべき進展としては、耐性菌感染症に対する新たな合成ペプチド抗生物質の発売、ペプチド製造施設の拡張、注射用ペプチド抗生物質製剤の承認、戦略的なバイオテクノロジー・製薬企業間の提携、およびペプチド併用療法の開発などが挙げられる。
ご質問は、弊社の専門家までお問い合わせください: https://www.fortunebusinessinsights.com/enquiry/speak-to-analyst/107864
見通し概要
世界のペプチド系抗生物質市場は、抗菌薬耐性の脅威の高まりと、病院における感染症治療への継続的な需要を背景に、2034年まで着実な成長が見込まれています。製造の複雑さ、コールドチェーンの必要性、長期にわたる承認プロセス、価格競争といった課題は依然として残っていますが、次世代ペプチド、併用療法、そして拡張可能な生産におけるイノベーションが、既存市場と新興市場の両方において継続的な拡大を支えることが期待されます。
この記事をシェア