Fortune Business Insightsによる衛星IoT市場の概要分析
市場概要
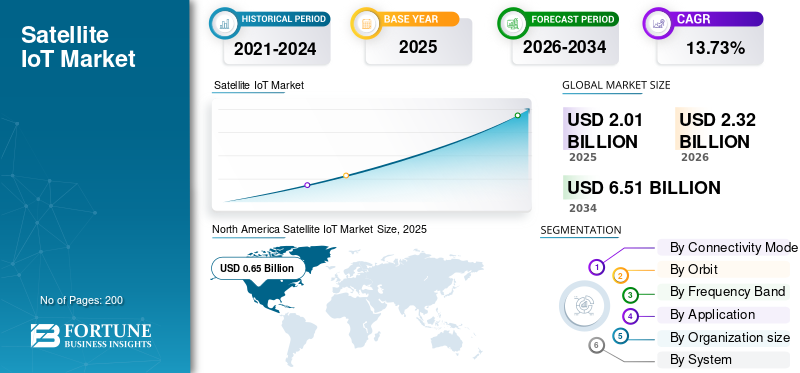
Fortune Business Insightsによると、世界の衛星IoT市場は2025年に20億1000万米ドルと評価され、2026年の23億2000万米ドルから2034年には65億1000万米ドルに成長すると予測されており、予測期間中の年平均成長率(CAGR)は13.73%です。衛星IoTは、低軌道、中軌道、静止軌道(LEO、MEO、GEO)にまたがる衛星ネットワークを介して、機械間通信やセンサー通信を可能にし、地上接続が利用できない、またはコストが高すぎる遠隔地、農村部、オフショア、モバイル環境でサービスを提供します。北米は、海運、航空、公益事業、防衛分野での強力な採用に支えられ、2025年には32.21%のシェアで市場をリードしました。
サンプル調査PDFを入手するには、こちらをクリックしてください:https://www.fortunebusinessinsights.com/enquiry/request-sample-pdf/108271
主要な市場動向
ハイブリッド型およびマルチ軌道型アーキテクチャが、LEO、MEO、GEOシステムを地上ネットワークと融合させ、カバレッジの向上と遅延の低減を図る、決定的なトレンドとして台頭しています。また、地上インフラを完全にバイパスしてスマートフォンやIoTデバイスを衛星に直接接続する、デバイス間直接接続(D2D)も注目を集めています。さらに、衛星事業者が衛星通信とセルラー通信を統合するために標準化されたNTNフレームワークへの準拠を進めていることから、5G非地上ネットワーク(NTN)との融合も、3つ目の大きなトレンドとなっています。
主要な市場推進要因
地理的に分散した地域における遠隔資産監視への需要の高まりは、成長の主要因となっています。農業、海事、エネルギーなどの産業では、地上通信網が整備されていない地域でも継続的なデータ伝送が求められているためです。FCC、ESA、ITUなどの規制機関や政府機関による支援も、衛星周波数利用や国境を越えた運用に関するより明確な枠組みを確立することで、導入をさらに加速させています。
市場の制約
高コストは依然として大きな制約要因であり、端末、センサー、モジュールなどの高価なハードウェアに加え、継続的なサービス利用料が導入を阻害している。特に、経済的な障壁が最も顕著な発展途上地域の中小企業においては、その傾向が顕著である。地政学的紛争に起因するサプライチェーンの混乱も、部品の入手を困難にし、導入時期を遅らせる要因となっている。
市場機会
デバイスへの直接接続の拡大は大きなチャンスであり、専用ハードウェアなしで衛星とスマートフォン間の通信を中心とした全く新しいビジネスモデルの構築を可能にします。低軌道衛星コンステレーションが成熟し、大量生産による経済効果を享受することでコスト削減も期待でき、小規模事業者の参入障壁が徐々に低下し、衛星IoTの対象市場が拡大していくでしょう。
セグメンテーション分析
接続方式別に見ると、2026年にはデバイス直接接続が68.84%のシェアを占め、最も成長率の高いセグメントとなっています。残りは衛星バックホールです。軌道別に見ると、低遅延とグローバルなカバレッジが評価され、2026年にはLEOが58.22%のシェアを占め、MEOとGEOシステムが残りを占めています。周波数帯別に見ると、ミッションクリティカルなアプリケーションの強みにより、Lバンドが2026年に46.51%のシェアでトップとなり、D2D需要の高まりの中でSバンドが最も成長率の高いバンドとなっています。アプリケーション別に見ると、車両追跡とサプライチェーンの可視化ニーズに牽引され、2026年には運輸・物流が37.8%のシェアでトップとなり、精密農業が遠隔地に拡大するにつれて農業が最も成長率の高いアプリケーションとなっています。海事・漁業、エネルギー・公益事業、政府・公共安全が残りのアプリケーション基盤を構成しています。組織規模別に見ると、2024年は海運、航空、公益事業、エネルギー、防衛といった分野で大企業が圧倒的なシェアを占めた一方、農家、漁業、独立系事業者などの中小企業が最も急速に成長しているセグメントとなった。システム別に見ると、端末、トラッカー、モジュール、アンテナなどを含むハードウェアが2024年に最大のシェアを占めたが、マネージド接続や分析サービスの提供拡大に伴い、サービスが最も急速に成長している。
ご質問は、弊社の専門家までお問い合わせください: https://www.fortunebusinessinsights.com/enquiry/speak-to-analyst/108271
地域展望
北米は2025年に32.21%のシェア(0.65億米ドル、2026年には0.75億米ドルと予測)で市場をリードし、米国だけでも2026年には0.62億米ドルと評価された。欧州は28.79%のシェア(2025年に0.58億米ドル、2026年には0.67億米ドルと予測)を占め、英国は0.21億米ドル、ドイツは0.13億米ドルと評価された。アジア太平洋は25.76%のシェア(2025年に0.52億米ドル、2026年には0.61億米ドルと予測)を占め、中国が0.24億米ドル、日本が0.12億米ドル、インドが0.10億米ドルと評価された。ラテンアメリカは6.65%のシェア(2025年に0.13億米ドル、2026年には0.61億米ドルと予測)を占めた。 2025年には0.15億米ドル、2026年には0.15億米ドルと予測されている一方、中東およびアフリカは同程度の6.59%のシェアを占め、2026年には0.15億米ドルと予測される同様の成長が見込まれている。
競争環境
主要プレーヤーには、Iridium Communications (米国)、Globalstar (米国)、ORBCOMM/Viasat (米国)、Eutelsat Group (フランス)、Kinéis (フランス)、OQ Technology (ルクセンブルク)、Swarm Technologies (SpaceX (米国) が所有)、AST SpaceMobile (米国)、Lynk Global (米国) が含まれます。2026 年 2 月、Iridium は、衛星、LTE-M、GNSS の接続を統合した 9604 3 in 1 IoT モジュールを発表しました。2026 年 3 月、Myriota は SpaceX の Transporter-16 ミッションで打ち上げられた 4 基の追加衛星でコンステレーションを拡張しました。2026 年 1 月、SKYWAVE/ORBCOMM は D2D 機能を備えた ST 4000 ハイブリッド IoT モジュールをリリースし、Skylo は Vodafone IoT と提携して NTN NB-IoT トライアルを実施しました。2025 年 9 月、OQ Technology と KPN はローミング契約を締結し、Blues は Iridium フォールバック接続を提供する Starnote アクセサリを発表しました。 2025年7月、Viasatは遠隔産業向けIoT Nanoサービスを開始し、OQ Technologyは5G NTNを介した初のSバンド可視データ転送を実証した。2025年6月、Kinéisは25基の衛星コンステレーションの展開を完了した。
日本の市場を牽引する要因とは?最新の衛星IoT市場インサイトをご覧ください。
この記事をシェア