眼鏡市場の概要分析(Fortune Business Insightsによる分析)
市場規模と成長見通し
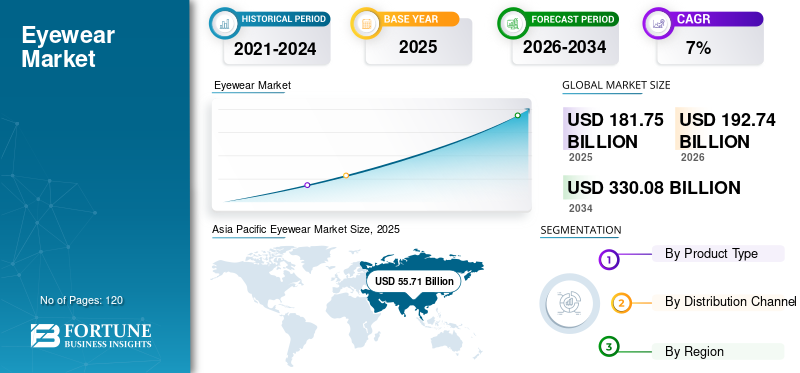
Fortune Business Insightsによると、世界の眼鏡市場は2025年に1,817億5,000万米ドルと評価され、2026年の1,927億4,000万米ドルから2034年には3,308億米ドルに成長すると予測されており、予測期間中の年平均成長率(CAGR)は7%となる見込みです。アジア太平洋地域は2025年に30.70%のシェアを占め、市場を牽引しました。
市場には、視力矯正と有害なUVAおよびUVB紫外線からの保護を提供する眼鏡、サングラス、コンタクトレンズなどの製品が含まれます。現在、近視や老眼などの視力障害の有病率の増加に加え、眼疾患に対する意識の高まりから、人々は眼鏡を好む傾向にあります。業界は非常に細分化されており、EssilorLuxotticaとJohnson & Johnson Services, Inc.が主要プレーヤーとして、新製品の発売に向けた研究開発活動に力を入れています。英国コンタクトレンズ協会の公式ジャーナル(2024年8月)によると、老眼に苦しむ人の数は2030年までに世界中で約21億人に達すると予想されており、眼鏡の需要を直接的に押し上げています。
サンプル調査PDFを入手するには、こちらをクリックしてください:https://www.fortunebusinessinsights.com/enquiry/request-sample-pdf/101749
市場の推進要因
眼疾患の有病率の上昇:特に子供と大人の間で近視や老眼などの眼疾患の有病率が上昇していることと、視力矯正に対する抵抗感が相まって、世界中で視覚障害に苦しむ人口が増加しています。国際近視研究所の2025年のデータによると、世界人口の約30%が近視に悩まされており、2050年までに人口の約50%が近視になると予測されています。新興国と先進国の両方で小売店やオンラインチャネルでのサングラスや眼鏡の入手可能性が高まっていること、ブラジルやインドなどの国々で可処分所得が増加していることも、より高価なサングラスの需要をさらに高めています。高齢者人口の増加も眼疾患の有病率上昇の一因となっており、2023年1月にイランの高齢者を対象に行われた調査では、近視と遠視の有病率は31.65%と推定されています。
市場の制約
屈折異常に対する代替治療法の利用可能性:コンタクトレンズなどの製品は短期的な視力矯正を提供しますが、長期使用による副作用が伴うため、多くの人がLASIK手術などの代替手段を選択しています。LASIK手術は、技術の進歩によって継続的に改良されている画期的な視力矯正ソリューションです。光屈折角膜切除術(PRK)やLASIKなどのレーザー治療は、近視、遠視、乱視、老眼に対する永続的な解決策を提供します。コンロン眼科研究所の2023年のデータによると、世界中で毎年約3,000万人がレーザー眼科手術を選択しており、眼鏡の定期的な購入に頼る人口を直接的に減らしています。
市場機会
未開拓の新興市場:中国、ブラジル、メキシコなどの新興国における意識の高まりは、大手企業の市場参入や近視などの眼疾患の増加を背景に、眼鏡の普及を促進しています。インドと中国の消費者は、先進国市場で入手可能な製品と同様の、高品質で技術的に高度な製品を求めています。2023年4月、Fastrack Specsは、目の保護におけるサングラスの重要性を強調する「必需品であってアクセサリーではない」キャンペーンを開始しました。多くの眼鏡メーカーは、従来の流通モデルからオムニチャネルアプローチへと移行し、オンラインチャネルを通じた消費者への直接販売を可能にし、未開拓の発展途上地域への浸透を拡大しています。
市場の課題
製品の払い戻し不足:先進国および発展途上国では、眼鏡やコンタクトレンズは医療保険の対象外であるため、消費者の大多数はこれらの製品を自己負担で購入しています。2024年のビジョン・カウンシルのデータによると、消費者は処方箋眼鏡を約100米ドル自己負担で購入することが頻繁にあります。ドイツの全国法定健康保険基金協会(GKV)はコンタクトレンズをカバーしておらず、インドのナショナル・インシュランス・カンパニー・リミテッドは眼鏡、コンタクトレンズ、補聴器、人工内耳を補償対象外としています。2024年のオーバーナイト・グラスの統計によると、米国では保険なしで眼鏡1組あたり平均約351.0米ドルかかります。医療保険に加入している患者は、通常保険でカバーされる手術などの代替治療を選択することが多く、新興市場の景気後退は需要をさらに抑制しています。その他の課題としては、業界買収の増加による市場統合の懸念から消費者の選択肢が制限されること、中国などの主要市場の景気減速が売上に影響を与えることなどが挙げられます。
市場動向
3Dプリンティングの台頭:眼鏡のカスタマイズへの需要の高まりは、3Dプリンティングの進歩によって促進されており、迅速かつ容易なカスタマイズが可能になり、消費者は自分の好みに合った眼鏡をデザインできるようになりました。この技術は、印刷プロセス中に導波路や液晶箔などのオブジェクトを組み合わせます。2023年9月、Materialiseは眼鏡用の半透明3Dプリンティング材料を発表し、新たなデザインの可能性を提供しました。その他の注目すべきトレンドとしては、スマート製品の統合が挙げられます。EssilorLuxotticaはMetaと提携してAI搭載カメラ付き眼鏡を開発しており、スマートフォンの代替品として位置づけられる可能性があります。ファッションコラボレーションも注目に値し、Saint LaurentとRay-Banの提携はオンライン検索を41%増加させました。eコマースの拡大は、より幅広い品揃えと競争力のある価格設定を提供しています。
新型コロナウイルス感染症の影響
パンデミックはコンタクトレンズ、サングラス、処方箋眼鏡の販売に大きな影響を与え、政府によるロックダウンにより眼科クリニックや小売店が長期間閉鎖されました。緊急性のない眼科検査の延期も収益減少の一因となり、製造と輸送の混乱は眼鏡レンズとコンタクトレンズのサプライチェーンに影響を与え、2020年の市場成長を鈍化させました。市場は2021年に規制緩和とeコマースの勢いに牽引されて回復し、2022年以降は着実な成長が見込まれています。光学業界は依然として国際貿易規制の対象であり、企業はサプライチェーンと価格に影響を与える関税と貿易政策に対応しています。
セグメンテーション分析
製品タイプ別:眼鏡は、眼の健康に対する意識の高まりと近視および老眼の発生率の増加に牽引され、予測期間を通じて優位性を維持し、2026年に72.14%の圧倒的な市場シェアを占めると予想されています。2023年9月、AmazonはAlexaを統合した新しいスマートグラスラインであるEcho Framesを発売しました。コンタクトレンズは、政府および市場プレーヤーの視力矯正意識を高める取り組みに支えられ、かなりのCAGRで成長すると予想されています。2023年8月の米国検眼協会のデータによると、約4,500万人のアメリカ人がコンタクトレンズを使用しています。サングラスは、白内障や加齢黄斑変性のリスクなど、紫外線が眼の健康に及ぼす有害な影響に対する消費者の意識の高まりに支えられ、2024年に2番目に大きな市場シェアを占めました。
流通チャネル別:小売店は2026年に79.58%という圧倒的な市場シェアを占めると予想されており、小売店、ショッピングモール、ブランドストアでの製品の高い入手しやすさを背景に、予測期間を通じてその優位性を維持すると見込まれています。2024年7月、フィールマン・グループは、米国で140以上の店舗を運営する眼鏡小売業者であるショップコ・オプティカルを買収し、小売チャネルの浸透度を拡大しました。オンラインストアの人気は高まっており、今後数年間でオンライン眼鏡販売の大幅な成長を促進すると予測されています。
地域展望
アジア太平洋地域は2025年に世界市場の30.70%を占め、557億1000万米ドルを売り上げ、2026年には600億4000万米ドルに達すると予測されています。眼疾患の有病率の上昇、人口増加、眼鏡の入手しやすさの向上、眼の健康に対する意識の高まり、アジア太平洋地域の発展途上国における可処分所得の増加が成長を牽引しています。2022年1月のRANZCOのデータによると、オーストラリアの緑内障患者数は2025年までに37万9000人に達すると予測されています。日本は2026年までに150億1000万米ドル、中国は145億3000万米ドル、インドは142億3000万米ドルに達すると予測されています。
北米は2025年に約519億1000万米ドル(シェア28.60%)を計上し、確立された米国のeコマース配送システム、消費者の認知度向上、強力な小売ネットワーク、および現地生産の増加に牽引され、2026年には545億5000万米ドルに達すると予測されています。2023年2月、カールツァイスメディテックAGは、コストメリットを伴う高い光学品質を提供するClearViewシングルビジョンレンズを発表しました。米国市場は2026年までに502億7000万米ドルに達すると予測されています。
ヨーロッパの市場規模は2025年に472億7000万米ドル(シェア25.90%)に達し、2026年には498億4000万米ドルに達すると予測されています。眼疾患に対する意識の高まり、高級アイケア製品への需要の増加、高価なサングラスの手頃さの向上、ファッショナブルなフレームの採用傾向が、ドイツ、フランス、英国での成長を牽引しています。2024年4月の検眼医協会のデータによると、英国では390万人以上がコンタクトレンズを装用しています。英国市場は2026年までに89億4000万米ドル、ドイツ市場は105億3000万米ドルに達すると予測されています。
ラテンアメリカでは、2025年に155億5000万米ドル(8.60%のシェア)を記録し、眼科疾患に対する意識の高まり、医療費の増加、政府の取り組みなどにより、2026年には166億米ドルに達すると予測されています。2022年12月、メニコン株式会社は、ブラジルにおけるコンタクトレンズ教育の促進のため、国際コンタクトレンズ教育者協会と提携しました。
中東・アフリカ地域は2025年に113億1000万米ドル(市場シェア6.20%)の収益を上げ、地域全体の主要企業の投資増加を背景に、2026年には117億米ドルに達すると予測されている。2024年1月、汎アフリカのスタートアップ企業であるLapaireは、地域拡大を促進するために300万米ドルを調達した。
ご質問は、弊社の専門家までお問い合わせください: https://www.fortunebusinessinsights.com/enquiry/speak-to-analyst/101749
競争環境
世界の市場は非常に細分化されており、エシロールルクソティカは、新製品の発売や戦略的提携の増加、製品イノベーションを紹介するためのヘルスケア関連の会議への積極的な参加により、売上高で市場リーダーの地位を維持しています。2023年8月、エシロールルクソティカは、視覚の鮮明さ、快適性、適応性において新たな基準を確立することを目指した、AI搭載の革新的な目反応型レンズであるエシロールのバリラックスXRシリーズを発売しました。クーパー・カンパニーズ社も、強力な研究開発への注力により成長を続けており、その結果、新製品の発売数が増加しています。
取り上げられている主要企業には、Bausch + Lomb(カナダ)、Alcon(スイス)、Johnson & Johnson Services, Inc.(米国)、Carl Zeiss Meditec AG(ドイツ)、The Cooper Companies, Inc.(米国)、HOYA Corporation(日本)、EssilorLuxottica(米国)、Fielmann AG(ドイツ)、SAFILO GROUP SPA(イタリア)などがある。
主要な業界動向
最近の主な動向としては、ジョンソン・エンド・ジョンソン・ビジョンケアが2024年11月にアカデミー2024でACUVUE OASYS MAX 1-Dayコンタクトレンズに関する新しいデータを発表し、オプティブルーライトフィルターが青紫色の光を60%カットするとともに、レンズの取り扱いやすさと快適性が向上したことを強調したこと、カールツァイスメディテックAGが2024年7月に中国に新しい研究開発および製造施設を開設したこと、ボシュロムが2024年6月にシリコーンハイドロゲル製の1日使い捨てコンタクトレンズであるINFUSE for Astigmatismを米国で発売したこと、クーパーカンパニーズが2024年4月にプラスチックバンクとのパートナーシップを2026年まで延長し、インドネシアで視力検査とバウチャーを提供する視力ケアプログラムを開始したこと、アルコンが2023年10月に老眼患者の治療用TOTAL30マルチフォーカルコンタクトレンズを発売したことなどが挙げられます。
日本のアイウェア市場を牽引する要因とは?最新のアイウェア市場動向をご覧ください。
この記事をシェア