Fortune Business Insightsによるデジタル造船市場の概要分析
市場規模と成長見通し
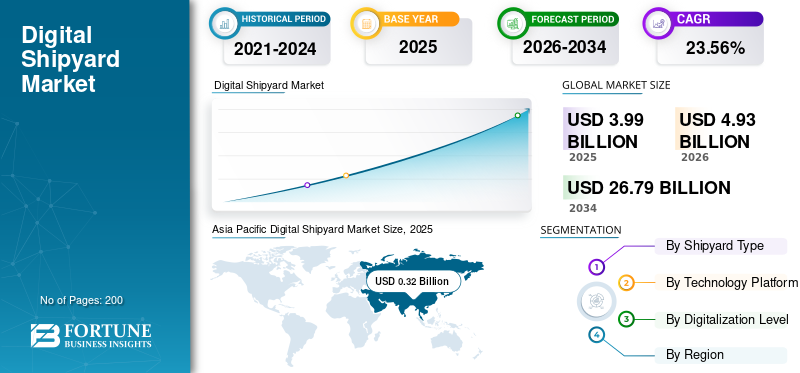
Fortune Business Insightsによると、世界のデジタル造船所市場は2025年に39億9000万米ドルと評価され、2026年の49億3000万米ドルから2034年には267億9000万米ドルに成長すると予測されており、予測期間中の年平均成長率(CAGR)は23.56%となる見込みです。アジア太平洋地域は2025年に33.55%のシェアを占め、市場を牽引しました。
デジタル造船所市場は、世界の造船および保守業務における構造的変革を反映しています。デジタル造船所は、船舶の設計、建造、ライフサイクル管理全体にわたって、高度なソフトウェアプラットフォーム、自動化技術、データ駆動型ワークフローを統合しており、コスト圧力、船舶の複雑化、熟練労働者不足といった課題に対応するため、導入が加速しています。市場の成長は、海軍の近代化計画と商船隊の更新が継続的に進められていることに支えられており、防衛当局はデジタル継続性、モデルベースシステムエンジニアリング、セキュアなデータ環境をますます義務付けることで、デジタル造船所プラットフォームは、軍事造船所における生産性向上ツールからミッションクリティカルなインフラストラクチャへと進化しています。
商業造船所は、設置件数で見ると最大のシェアを占めており、投資の重点はスループットの最適化、スケジュールの信頼性、および労働効率に置かれています。軍事造船所は設置件数ではシェアは小さいものの、システムの複雑さ、サイバーセキュリティ要件、および数十年にわたるライフサイクルサポート義務のため、プロジェクトあたりの収益は高くなっています。IoT、サイバーフィジカルシステム、3Dモデリング、3Dスキャン、3Dプリンティング、デジタルツインなどのインダストリー4.0機能の導入は、現代の造船所のデジタル化を定義づけるものです。
サンプル調査PDFを入手するには、こちらをクリックしてください:https://www.fortunebusinessinsights.com/enquiry/request-sample-pdf/106561
市場動向
積層造形への需要の高まり: 3Dプリンティングとしても知られる積層造形は、3Dデジタルモデルを非常に短時間で印刷することができ、近年の技術進歩により、より大きな部品の印刷も可能になっています。3Dプリンティングの材料はもはやプラスチックに限定されず、高度なプリンターシステムは高速粒子融合を用いて金属部品も製造できます。造船所における積層造形の導入は、システムの修理時間を短縮し、損傷した部品を迅速に印刷して交換できるため、スペアパーツや工具のリードタイムを短縮し、在庫リスクを低減することができます。
市場の推進要因
造船業における産業用IoT(IIoT)の利用拡大: IoTの通信機能を機械学習やビッグデータと融合させることで、デジタル造船所はIIoTを活用して意思決定能力と製造プロセスを改善しています。造船業におけるIIoTの利用拡大により、生産量の増加、ダウンタイムの最小化、運用効率の向上が見込まれるため、市場は拡大すると予想されています。2019年12月、欧州の造船所であるNavantiaは、造船プロセスのデジタル化のための技術パートナーとしてシーメンス・デジタル・インダストリーズ・ソフトウェアを選定しました。
ロボット技術の導入拡大:世界中の造船会社は、工程の迅速化とコスト削減のため、切断、溶接、塗装、組み立てなどの製造業務の自動化に注力している。現代重工業、サムスン重工業、大宇造船海洋などの主要企業は、生産コスト削減のために溶接ロボットを導入している。サムスン重工業の巨済造船所は、パイプ洗浄ロボット、壁面登攀ロボット、スパイダー型自動溶接ロボット、真空ブラストロボット、検査ロボットなど、複数のロボットシステムを開発し、導入以来、生産自動化率68%を達成している。蔚山にある造船所は2018年、溶接工程の自動化により年間940万米ドルのコスト削減が可能となり、溶接時間を半分に短縮し、必要な熟練労働者の数を3分の2削減できると主張した。
抑制要因
ハードウェアとソフトウェアの運転資金が高額:製造工場の自動化の初期段階には、調達、付属品、プログラミング、統合などが含まれますが、初期段階での巨額の設備投資は一部の企業にとって大きな課題となります。産業システムの価格設定に加え、統合および保守コストも高額なため、生産量が少なく投資回収が鈍い中小規模の造船業者にとって、自動化は高額な投資となります。ソフトウェアのコストも高く、市場の成長をさらに阻害しています。
セグメンテーション分析
造船所タイプ別:商用造船所は、展開量で最大のシェアを占めており、2025年には最大のセグメントとなり、予測期間を通じて最も急速に成長するセグメントになると予測されています。この成長は、世界の海上貿易の増加によるものです。UNCTADによると、世界の貿易量の約80%は海上輸送されており、船舶調達と製造を加速するための造船所のデジタル化の需要が増加しています。商用施設におけるデジタル造船所の導入は、生産計画、モジュール式建造、サプライチェーン調整に重点を置き、後期の設計変更による手戻りを減らし、並行ブロック建造全体でスケジュール遵守を改善します。軍事造船所は、防衛デジタルツインへの政府投資の増加に牽引されて、大幅に成長すると予想されています。防衛造船所は、構成管理、トレーサビリティ、ライフサイクルデータの継続性を重視しており、デジタルツインは設計検証、保守計画、数十年にわたるアップグレード管理の中心となっています。
テクノロジー プラットフォーム別:溶接、切断、塗装、その他の船舶製造プロセスにおける自動化需要の増加を背景に、ロボティック プロセス オートメーション (RPA) が 2020 年の市場を席巻すると予想されています。RPA は、文書管理、設計変更処理、コンプライアンス レポートなどの一般的なアプリケーションで管理およびエンジニアリングの非効率性を解消し、比較的低い導入コストと迅速な投資回収により、デジタル トランスフォーメーションの入り口となることがよくあります。人工知能とビッグ データ分析は、2025 年までに 28.22% のシェアを占めると予想されており、最も急速に成長しているテクノロジー セグメントです。大量の生産、エンジニアリング、運用データを、予測生産スケジューリング、欠陥検出、人員最適化などの実用的な洞察に変換します。積層造形は、海事および防衛用途の認定基準が成熟するにつれて、ツール、治具、固定具、および特定のスペア パーツに展開され、注目を集めています。
デジタル化レベル別: 2020年時点で、半デジタル造船所は世界の施設の中で最大のシェアを占めており、設計、計画、品質管理などの特定の機能にデジタルツールを導入しつつ、その他の部分では手動または従来のプロセスを維持しています。これは、資本制約、リスク回避、および労働力の準備状況に関する考慮事項を反映したものです。完全デジタル造船所は、IIoT、拡張現実、デジタルツイン、その他の高度なテクノロジーの利用拡大により、予測期間中に最も急速に成長するセグメントになると予測されています。完全デジタル造船所は、設計、生産、物流、ライフサイクル管理にわたる統合されたデータ中心の環境を運用しており、大規模な防衛施設や長期的な資本計画を持つ大手商業造船会社で最も普及しています。
地域展望
アジア太平洋地域の市場規模は2020年に3億2330万米ドルに達し、予測期間中に最も速いCAGRで成長し、最大の市場シェアを占めると予想されています。大宇造船、海洋エンジニアリング、中国船舶工業集団公司などの主要造船会社が、この地域のデジタル造船における優位性を牽引しています。公表されているレポートによると、世界の貨物船の90%は韓国、日本、中国で生産されています。この地域の市場は、大規模な商業造船活動と政府支援の産業開発によって支えられており、高い生産量と輸出競争力の要件がデジタル展開を加速させています。中国市場は、自動化、分析、積層造形に重点を置いた国家主導の産業政策と広範な造船能力によって支えられています。日本市場は、労働力人口の課題、厳格な品質保証要件、生産精度と信頼性を維持するためのデジタルプラットフォーム、ロボット工学、AIの採用によって牽引されています。
北米市場は、海軍艦隊近代化計画や複雑な商船建造に牽引され、アルテア・エンジニアリング社をはじめとする主要企業が造船所のデジタル化に向けた研究開発イニシアチブを強化していることから、成長が見込まれています。造船所は、運用および規制要件を満たすために、統合デジタルプラットフォーム、サイバーセキュリティフレームワーク、ライフサイクルデータ管理に投資しており、人件費の圧力は自動化と分析の導入を後押ししています。米国市場は、連邦政府の調達基準と防衛デジタル化義務に支えられており、海軍造船所は艦隊の即応性を支援するために、モデルベースシステムエンジニアリング、セキュアなデジタルツイン、ライフサイクル分析を展開しています。
欧州では、厳格な規制枠組み、持続可能性目標、高度なエンジニアリング要件を反映し、欧州の造船会社が産業オペレーション向け自動化ロボット技術への投資を拡大していることから、欧州市場が大きく発展すると予想されている。公的資金援助イニシアチブや国境を越えた協力プログラムは、商業造船所と海軍造船所の両方で導入を支援している。ドイツ市場は、精密工学の実践によって特徴づけられ、カスタマイズされた船舶建造のために自動化、生産分析、デジタル品質管理が導入されている。英国市場は、海軍艦隊の更新優先事項と防衛産業政策を中心に発展しており、政府支援のイニシアチブがデジタル継続性、サプライヤー統合、ライフサイクル透明性を促進している。
ラテンアメリカでは、運用効率目標、予算制約、地域的な艦隊要件に対応して進化が見られ、造船所は包括的なプラットフォーム変革よりも、測定可能な生産性向上をもたらすモジュール式のデジタルアップグレードを優先している。中東・アフリカでは、商用艦隊と防衛艦隊全体にわたる保守、修理、オーバーホールの需要が中心となっており、艦隊の稼働率とサービス効率を向上させるため、資産追跡、分析に基づく保守計画、文書作成の自動化といったデジタルイニシアチブが重視されている。
ご質問は、弊社の専門家までお問い合わせください: https://www.fortunebusinessinsights.com/enquiry/speak-to-analyst/106561
競争環境
デジタル造船所市場には、グローバルな産業用ソフトウェアプロバイダー、防衛関連技術企業、および海事ソリューション専門ベンダーが混在しており、価格だけでなく、プラットフォームの幅広さ、海事分野の専門知識、サイバーセキュリティ機能、および長期サポート能力が競争の中心となっています。大手多国籍ベンダーは、製品ライフサイクル管理、製造実行、シミュレーション、および分析を統合したエンドツーエンドのデジタル造船所プラットフォームを提供しており、規模の経済、グローバルなサービスネットワーク、および主要な造船会社や防衛機関との確立された関係から恩恵を受けています。防衛関連技術企業は、軍用造船所内で強い地位を占めており、セキュアなアーキテクチャ、認証取得経験、ライフサイクルデータガバナンスによって差別化を図り、長期契約によって継続的な収益と高いスイッチングコストを生み出しています。SAPとアクセンチュアは協力して、造船会社が顧客体験とビジネスプロセスを効率的に管理できるよう支援する新しいSAPクラウドユーティリティソリューションを開発しました。
主要企業には、IFS AB(スウェーデン)、Pemamek Oy(フィンランド)、Dassault Systèmes(フランス)、BAE Systems(英国)、Altair Engineering, Inc.(米国)、AVEVA Group Plc.(英国)、Wartsila(フィンランド)、KUKA AG(ドイツ)、Damen Shipyards Group(オランダ)、Prostep AG(ドイツ)などがある。
主要な業界動向
最近の主な展開としては、シーメンスが2024年3月にデジタル造船所ポートフォリオを拡張し、生産計画、デジタルツインモデリング、ライフサイクルデータ管理を統合して、複雑な商用および海軍造船プログラム全体にわたるエンドツーエンドのデータ継続性をサポートすること、ダッソー・システムズが2024年7月に欧州の海軍造船会社と戦略的提携を行い、次世代防衛艦艇向けにモデルベースのシステムエンジニアリングと安全なデジタルコラボレーションを展開すること、ヘキサゴンが2024年11月にAI駆動の検査および生産インテリジェンス機能で海事分析サービスを強化し、品質改善と労働力最適化を目指すこと、AVEVAが2025年2月にクラウド対応のデジタル造船所ソリューションを導入し、リアルタイムの生産可視性、サプライヤー調整、複数拠点展開の柔軟性を向上させることを目指すこと、アクセンチュアが2025年6月に防衛分野に特化したデジタル造船所フレームワークを発表し、サイバーセキュリティアーキテクチャ、分析統合、積層造形アドバイザリーサービスを組み合わせて海軍造船所のデジタル変革プログラムをサポートすることなどが挙げられます。
日本の造船市場について誰もが知っておくべきこと -デジタル造船市場インサイト
この記事をシェア