衝突防止センサー市場の概要分析(Fortune Business Insightsによる分析)
市場概要
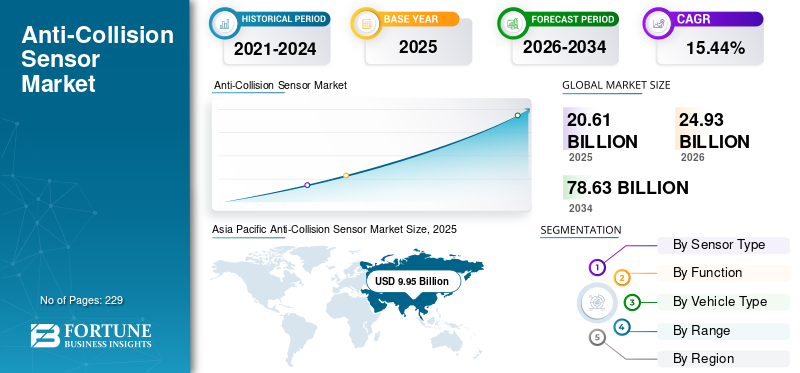
Fortune Business Insightsによると、世界の衝突防止センサー市場は2025年に206億1000万米ドルと評価され、2026年の249億3000万米ドルから2034年には786億3000万米ドルに成長すると予測されており、予測期間中の年平均成長率(CAGR)は15.44%です。自動車の衝突防止センサーは、レーダー、カメラ、LiDAR、超音波、赤外線モジュールなど、近くの物体を検出、分類、追跡して衝突を防止または軽減する電子認識デバイスおよびサブシステムであり、ECUやソフトウェアスタックと統合されて、自動緊急ブレーキ、アダプティブクルーズコントロール、ブラインドスポットモニタリングを可能にします。堅牢なセンサーフュージョンとキャリブレーションは、天候、照明、交通状況全体にわたる実際の信頼性にとって重要であり、これらのシステムは現代の車両安全アーキテクチャの中核コンポーネントとなっています。アジア太平洋地域は2025年に48.26%のシェアで市場を支配しました。
サンプル調査PDFを入手するには、こちらをクリックしてください:https://www.fortunebusinessinsights.com/enquiry/request-sample-pdf/103607
関税の影響
米国の関税措置は、部品コストの上昇、調達方法の見直し、国内回帰の促進などにより、衝突防止センサーに大きな影響を与えている。ホワイト&ケース法律事務所によると、最近の米国の措置により、多くの自動車部品の出荷に約25%の関税が課され、調達コストが上昇し、再認証や再設計作業が必要となっている。サプライヤーは、LiDAR、レーダー、コンピューティングモジュールの関税関連部品価格が約15~20%上昇し、利益率が圧迫され、展開スケジュールが遅れていると報告している。また、希土類磁石やチップの供給リスクが同時に発生し、混乱を悪化させ、在庫コストやコンプライアンスコストを増加させている。
主要な市場推進要因
ADASと自動運転に対する需要の高まりが、市場を牽引する主要因です。前方衝突警報、アダプティブクルーズコントロール、車線維持支援、死角検知などのADAS技術は、効果的な動作のためにレーダー、LiDAR、カメラ、超音波センサーに依存しています。安全規制が厳格化し、消費者の意識が高まるにつれ、メーカーは中級モデルやエントリーレベルモデルを含む車両セグメント全体でこれらの機能を標準化しています。2024年までに新車に高度な安全機能を搭載するという欧州連合の義務化は、ADASの採用をさらに後押ししています。半自動運転車と完全自動運転車には、長距離レーダー、LiDAR、ビジョンシステム、超音波モジュールを統合したマルチセンサーアーキテクチャが必要であり、高度なセンサー融合アルゴリズムによってサポートされます。レベル3とレベル4の自動運転システムは、ドライバーの介入が制限または存在しない衝突リスクを最小限に抑えるために、複数の冗長性レイヤーに依存しています。
市場の制約
規制の曖昧さ、規格の断片化、および責任問題は、大きな制約要因となっています。各国の規制当局は異なるペースで動いており、米国は正式なAEB規則を制定し、データ/レコーダー要件を強化しましたが、実施時期と範囲は変動しています。WP.29/UNECEなどの国際フォーラムは、対象を絞った改正を承認していますが、統一されたグローバル標準はまだ実現しておらず、技術要件の断片化と認証コストの上昇を招いています。ADASのキャリブレーションの見落としや誤りに関連する訴訟が大幅に増加しており、メーカーは製品展開に法的リスクを考慮せざるを得なくなっています。また、注目度の高いリコールやソフトウェアの回収は、規制当局と世間の監視を強めています。
市場機会
車車間通信(V2X)技術との統合は、革新的な機会をもたらします。従来のセンサーは視界内の環境データをリアルタイムで提供するのに対し、V2Xは車両が他の車両、インフラ、歩行者と直接通信することを可能にし、衝突が発生する前に潜在的な衝突を予測します。2024年、米国運輸省はミシガン州とフロリダ州で、リアルタイムの交通管理と衝突防止のためにV2X対応車両をテストするパイロットプログラムを開始し、センサーとV2Xを組み合わせた安全システムの商用化を加速させるための好機を作り出しました。
市場動向
センサーフュージョンとソフトウェアインテリジェンスは、業界がハードウェア中心のアプローチからインテリジェントなソフトウェアプラットフォームへと移行するにつれて、市場の成長を牽引しています。レーダー、LiDAR、超音波、カメラからのデータを組み合わせることで、運転環境の包括的かつ正確な認識が可能になり、単一センサーシステムの限界を克服します。企業は、物体の分類、動きの予測、誤警報の最小化のために、認識システムにAIと機械学習をますます組み込んでいます。2024年、NVIDIAはDrive Hyperionプラットフォームを発表しました。これは、カメラ、レーダー、LiDARを強力なAIコンピューティングチップと統合し、フュージョンデータをリアルタイムで処理することで、歩行者検出、車線レベルの位置特定、予測衝突回避を実現します。
セグメンテーション分析
センサーの種類別に見ると、カメラ/ビジョンが2026年には41.72%のシェアを占め、比較的低コストかつコンパクトな形状で豊富な意味情報を提供し、ADASの広範な展開を可能にすると予想されています。政府機関やNCAPプログラムでは、カメラベースの機能がますます求められるようになり、メーカーはモデルライン全体でカメラスタックの標準化を迫られています。
機能別に見ると、自動緊急ブレーキ(AEB)は2026年には32.14%のシェアを占めると予測されています。これは、AEBが頻繁に発生する衝突事故を直接的に防止し、規制当局による義務化が進んでいるためです。AEBは、前方衝突事故をほぼ半減させ、歩行者との衝突リスクを約4分の1削減するため、安全性の投資対効果(ROI)が明確であり、最近のNHTSA(米国道路交通安全局)の規則制定を含む規制措置の根拠となっています。
車種別に見ると、乗用車生産台数に占める割合から、ハッチバックとセダンが世界的に圧倒的なシェアを占めているが、SUVセグメントは2026年には37.42%のシェアを占めると予測されている。
検知範囲別に見ると、中距離検知(5~60m)が2026年に50.02%のシェアを占め、死角監視、車線変更支援、アダプティブクルーズコントロール、中速域自動緊急ブレーキ(AEB)などのシナリオにおいて、解像度、検知範囲、コストのバランスが最も優れている。
地域展望
アジア太平洋地域は、2025年に99億5000万米ドル(シェア48.26%)で市場をリードし、中国の膨大な車両台数と積極的なADAS導入目標に牽引されて、2026年には129億1000万米ドルに達すると予測されている。2026年の市場規模は、中国が66億2000万米ドル、日本が22億1000万米ドル、インドが14億5000万米ドルと予測されている。欧州は、2025年に57億7000万米ドル(シェア28.02%)を記録し、2026年には65億8000万米ドルに達すると予測されている。これは、2022年7月から新車承認に複数のADASシステムを義務付ける改正一般安全規則に支えられている。ドイツは2026年に19億9000万米ドル、英国は12億2000万米ドルと予測されている。北米は2025年に45億米ドル(シェア21.85%)を計上し、2026年には49億6000万米ドルと予測されている。これは、米国モデルイヤーのAEB普及率が90%台半ばまで上昇し、NHTSAの義務付けにより2029年までにほぼすべての新型軽自動車にAEBが搭載されるようになったことが要因である。米国市場は2026年に39億7000万米ドルと予測されている。その他の地域(ラテンアメリカ、アフリカ、中東)では、規制要件が未成熟で車両交換サイクルが長いため普及が遅れているが、都市化の進展と安価なセンサーハードウェアにより需要が拡大している。
ご質問は、弊社の専門家までお問い合わせください: https://www.fortunebusinessinsights.com/enquiry/speak-to-analyst/103607
競争環境
Robert Bosch GmbHは、自動車用衝突回避センサーの世界的リーディングサプライヤーとして広く認知されています。これは、自動車エレクトロニクスにおける長年の優位性、高度なシステムレベルの統合能力、レーダー、カメラ、超音波、センサーフュージョンソフトウェアにわたる規模によるものです。Continentalもまた、卓越したレーダー生産量と高性能レーダーイメージングへの集中的な投資により、主要なプレーヤーとなっています。その他の主要プレーヤーには、デンソー株式会社(日本)、ヴァレオSA(フランス)、Aptiv PLC(アイルランド)、ZF Friedrichshafen AG(ドイツ)、Magna International Inc.(カナダ)、Hyundai Mobis Co., Ltd.(韓国)、Hella GmbH(ドイツ)、Mobileye(イスラエル)、Veoneer, Inc.(米国)、Hesai Technology(中国)、Sensata Technologies(米国)、Luminar Technologies, Inc.(米国)、Velodyne Lidar, Inc.(米国)などがあります。 2025年9月、ヴァレオはモメンタと提携し、中国および海外で先進的なインテリジェント運転支援および自動運転製品を共同開発する契約を締結した。2025年7月、ボッシュはSAEレベル2+の運転支援機能を実現することを目的とした2つの新しいレーダーSoC、SX600とSX601を発表した。2025年4月、メルセデス・ベンツはルミナー・テクノロジーズと、より小型で効率的な製品ラインであるHalo LiDARセンサーに関する提携契約を締結した。2025年9月、ZFフリードリヒスハーフェンはIAAモビリティ2025でソフトウェア定義シャシーとeモビリティ技術を発表した。2023年10月、小糸製作所とデンソーは、夜間の物体認識を改善するためにランプとイメージセンサーを連携させるシステムを開発する契約を締結した。
日本の市場機会を探る - 最新情報 -衝突防止センサー市場の洞察
この記事をシェア