無人潜水艇(UUV)市場の概要分析(Fortune Business Insightsによる分析)
市場規模と成長見通し
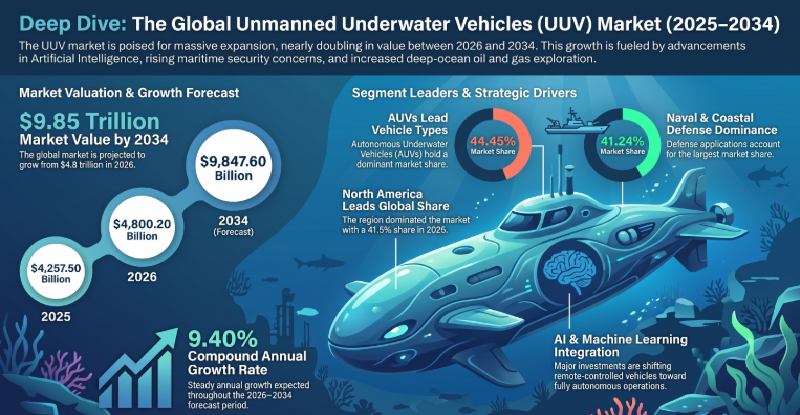
Fortune Business Insightsによると、世界の無人潜水艇(UUV)市場は2025年に4兆2575億米ドルと評価され、2026年の4兆8002億米ドルから2034年には9兆8476億米ドルに成長すると予測されており、予測期間中の年平均成長率(CAGR)は9.40%となる見込みです。北米は2025年に41.50%のシェアを占め、市場を牽引しました。
UUV(水中ドローンとも呼ばれる)は、人間の介入なしに水面下で動作できる車両で、自律型水中ビークル(AUV)、ハイブリッド水中ビークル(HUV)、遠隔操作型ビークル(ROV)に分類されます。AUVは人間の介入なしに動作しますが、ROVは人間が制御します。どちらも、オフショア石油・ガス産業における水中建設や検査に役立ちます。マニピュレーターアームの強化、高解像度カメラ、より高感度なプローブなど、UUV技術の改良により、検出と検査時間が大幅に短縮されました。COVID-19パンデミックは、2021年を通して世界のサプライチェーン、輸送ネットワーク、貨物量、港湾を混乱させ、輸送業務が無人車両によるデータ収集に依存していることから、ビジネス活動の減少と配送の遅延により市場の成長が阻害されました。
サンプル調査PDFを入手するには、こちらをクリックしてください:https://www.fortunebusinessinsights.com/enquiry/request-sample-pdf/102527
ロシア・ウクライナ戦争の影響
ロシア・ウクライナ戦争は主に陸空戦であり、武装ドローンや極超音速ミサイルが現代戦で一般的になったことから、無人潜水機(UUV)の需要が高まっている。ただし、黒海海域は戦略的に重要な位置を占めている。ロシアの圧倒的な海軍力は、ウクライナ海軍の偵察抑止力が限定的であることと、ロシアがトルコのボスポラス海峡の要衝を巧みに利用していることに一部起因している。黒海紛争地帯におけるロシア潜水艦は、ウクライナ軍およびNATO軍に対する重要任務として、秘密裏および公然の両面で「まだ十分に活用されていない」兵器庫である。
ドイツは、従来とは異なる軍事サプライヤーへと装備品の調達先を多様化する必要があるかもしれない。すでにドイツに無人潜水機(UUV)や無人航空機(UAV)をリースしているイスラエルは、有力なサプライヤーとなる可能性がある。共同調達を縮小していたノルウェーとスウェーデンは、共通の敵であるロシアに対する防衛装備品の相互運用性を向上させるための取り組みに再び加わる可能性がある。
市場動向
AIと機械学習技術の開発:企業は、無人水上艦艇や水中ビークルの自律性を高めるためにAIと機械学習を採用しており、遠隔操作車両を人間の介入を最小限に抑え、運転効率を高める自律システムに変えるための大規模な投資が行われています。2021年3月、XOCEANはMarine AIのGUARDIAN Vision AIソフトウェアを追加し、カメラデータを使用して危険を識別および分類し、位置情報を制御システムに送信することで、水上艦艇の状況認識を向上させました。軍事分野では、中国、フランス、ドイツ、米国、オランダが自律型水上ビークルと水中ビークルの航続距離を急速に拡大しています。北米のUUV市場は、2022年の12億8000万米ドルから2023年には14億米ドルに成長しました。
市場成長要因
海上安全保障と国境を越えた脅威に対する懸念の高まり:海賊行為と海上テロは、世界の海運に対する大きな脅威であり、麻薬や移民の密輸の脅威と並んで、多大な経済的損失をもたらしています。UUVは、ISR作戦を通じてこうした脅威に対抗するためにますます使用されており、さまざまなセンサー技術を使用して監視される機密性の高い国境を越えた情報を搭載していることから、水中通信ケーブルのセキュリティが大きな懸念事項となっています。無人潜水艦または水中ロボットとも呼ばれるUUVは、陸軍、海軍、沿岸警備隊の水中作戦の定番になりつつあり、米海軍は偵察、監視、増援、ISR、機雷対策(MCM)、対潜水艦戦(ASW)、検査/識別(ID)に広く使用しています。
深海における石油・ガス生産の増加:海洋セクターは石油・ガス施設が中心であり、発展途上国における技術革新により、過去50年間で総エネルギー需要が増加しています。従来の陸上資源が枯渇するにつれ、海洋資源の重要性が高まり、石油・ガス生産サービスは海底へと移行しています。2020年1月、中国のCNOOCは設備投資を123億~137億米ドルに増額し、227本の探査孔を掘削して2万7000平方キロメートルの3D地震データを収集する計画を発表しました。データ伝送と深度能力における急速な技術進歩により、石油・ガス分野におけるUUVの使用がさらに進展すると予想されています。
抑制要因
運用・保守コストの高さ:水中探査の進展の遅さとUUVの運用コストの高さが、市場拡大の妨げとなる可能性がある。UUVは軍事、石油・ガス、海運業界において高品質の海洋データと技術革新をもたらす一方で、高度な自律技術を搭載した軍艦は依然として非常に高価である。仲介業者やポストプロダクションサービスプロバイダーからなる流通ネットワークは、関与する企業数が少ないため、現状では付加価値がほとんどない。地元の小規模企業が流通仲介業者や販売代理店を務め、生産者は海外の子会社販売代理店を通じて直接販売している。これらの要因が、今後数年間の市場成長を抑制する可能性がある。
セグメンテーション分析
UUVの種類別:自律型水中ビークルは、2026年に44.45%で最大の市場シェアを占め、巨大な水中作業の可能性を秘めており、海洋データ収集、水中難破船マッピング、岩石マッピングなどの水中調査に広く使用されています。ハイブリッド水中ビークルは、2023年に30.36%のシェアを占めました。2022年1月、KAUSTはOcean Aeroとの協力を発表し、自律型水中/水上ビークル(ASuV/ASV)をサウジアラビアに導入し、紅海の調査活動を強化しました。遠隔操作ビークルは、船体検査、バラストタンク検査、捜索救助活動などの運用活動に対する軍事支出の増加により、最も速いCAGRを記録しました。
サブシステム別では、通信・航法が2026年に世界最大の37%のシェアを占める見込みです。これは、軍事・防衛、科学研究、石油・ガス事業など、幅広い分野でデータ収集用途に利用されており、検査、収集、観測作業のためにカメラ、高周波イメージングソナー、照明などが搭載されているためです。推進システムは、UUVが通常、バッテリーや燃料電池などの独立した電源を使用し、ほぼすべてのAUVが電力消費と耐水性を最小限に抑えつつバッテリー寿命とミッション期間を最大化するために魚雷型になっていることから、最も高いCAGRを記録すると予想されます。
用途別:海軍および沿岸防衛は、海底偵察、機雷探知および除去、対潜水艦戦における広範な防衛用途により、2026年には41.24%のシェアを占めると予想され、圧倒的な地位を占めています。2023年1月、米国海軍はペンシルベニア州立大学に、捜索、救助、攻撃任務における将来のUUVを支援する誘導、航法、推進、および材料研究に関する18億ドルを超える契約を授与しました。海洋学研究は、海流および温度監視、海底マッピング、および熱水噴出孔の特定に対する需要の高まりに牽引され、最も急速に成長している分野です。
運用範囲タイプ別:大型車両 (深度 1,000 m 超) は、消費者の購買力の向上と水柱の特徴監視の使用の増加に牽引され、底層水域で運用できる能力を持ち、2026 年で最大の 46.58% のシェアを占めています。2020 年 2 月、ゼネラル ダイナミクスは、海軍の ASW および機雷対策研究プログラムを支援するために、デュアル サイド スキャン ソナーを備えた 5 台の Black Pearl UUV を納入しました。中型車両 (100 m ~ 1,000 m) は、オフショア掘削、海底調査およびマッピング、パイプライン検査に対する商業需要の増加に牽引され、最も急速に成長しているセグメントです。
エンドユーザー別:商業部門が最大の市場シェアを占めており、これは、より深い深度、高解像度カメラ、より高感度のソナー、より強力なマニピュレーターアームを備えた水中ドローンの能力向上に支えられた、洋上掘削、海底調査およびマッピング、パイプライン検査に対するUUV需要の増加によって牽引されています。防衛部門は、水中戦、海底機雷、対艦/対潜ミサイルなどの海上安全保障上の脅威に対抗するための購買力の向上とUUVの使用の増加によって牽引される、最も急速に成長しているセグメントです。2021年7月、Teledyne Brown Engineeringは、最大2,740万米ドル相当の沿岸戦闘空間センシンググライダー(LBS-G)プログラムの永久供給契約を獲得しました。
地域展望
北米は2025年に世界市場の41.50%(1兆7475億米ドル)を占め、2026年には1兆9487億米ドルに達すると予測されている。商業および防衛分野におけるROVの使用増加と、水中探査におけるAUVの需要増加により、北米はリーダーシップを維持している。2022年8月、Austal USAはカリフォルニア州に拠点を置くSaildroneと提携し、アラバマ州で自律型無人水上艇Saildrone Surveyorを建造し、米海軍および政府機関に海上状況認識および水路測量ソリューションを提供している。米国市場は2026年までに1兆6205億米ドルに達すると予測されている。
欧州は引き続き強い存在感を示し、2025年には1兆4367億米ドル(33.70%のシェア)に達し、防衛および商業部門の高い需要に牽引されて2026年には1兆6232億米ドルに達すると予想されている。英国のASV海洋産業は急速に成長しており、BLADERUNNERの船体形状に着想を得た無人水上艇であるMAST(Maritime Autonomy Surface Testbed)が、国防科学技術研究所(DSTL)の資金提供を受けてテムズ川で試験されている。英国市場は2026年までに4713億9000万米ドル、ドイツは2915億3000万米ドルに達すると予測されている。2021年5月、ドイツ連邦経済エネルギー省は、高価な支援船による二酸化炭素排出量を削減しながら深海施設の監視を可能にする自律型水中ロボットシステムの開発のための海洋研究に1250万米ドルを割り当てた。
アジア太平洋地域は2025年に7,480億米ドル(市場シェア17.40%)の収益を上げ、2026年には8,500億米ドルに成長すると予測されている。これは、インド、中国、日本、韓国などが海軍作戦用の先進的な無人潜水機(UUV)を取得するなど、防衛産業への投資が増加していることが要因となっている。2026年までに、中国は2,660億6,000万米ドル、日本は2,512億7,000万米ドル、インドは1,457億8,000万米ドルに達すると予測されている。
その他の地域は、2025年の世界市場(3,248億米ドル)の7.40%を占め、2026年には3,777億米ドルに達すると予測されている。ラテンアメリカは、ブラジルの深海油田生産の加速がUUV需要を大きく押し上げることで、わずかな成長が見込まれる一方、アフリカは、各国におけるUUVメーカーとの契約増加により、大幅な成長が見込まれる。
ご質問は、弊社の専門家までお問い合わせください: https://www.fortunebusinessinsights.com/enquiry/speak-to-analyst/102527
競争環境
競争環境は、Teledyne Technologies Incorporated、L3Harris Technologies Inc.、Lockheed Martin Corporation、Oceaneering International, Inc.といった企業が主導しており、いずれも複数の目標を同時に追跡できる先進的で小型の無人潜水機(UUV)の提供に注力している。その他の主要企業としては、The Boeing Company(米国)、SAAB AB(スウェーデン)、Fugro(フィンランド)、General Dynamics Corporation(米国)、International Submarine Engineering(カナダ)、Kongsberg Gruppen(ノルウェー)などが挙げられる。
最近の主な進展としては、監視および攻撃任務を支援する将来のUUVの制御、航法、推進、および材料の研究のため、米国海軍が2023年1月にペンシルベニア州立大学に18億ドルを超える契約を授与したこと、機雷対策および情報収集用に設計された中型UUVを建造するため、Leidosが2022年7月に米国海軍から3億5850万ドルの契約を獲得し、次世代プログラム執行事務所の無人および小型戦闘海上システムプログラム事務所を支援していること、紅海研究を強化するため、KAUSTがOcean Aeroと2022年6月に自律型水中および水上車両をサウジアラビアに導入する協力協定を締結したこと、Teledyne Technologiesが沿岸戦闘空間センシンググライダー(LBS-G)プログラムの下でAUVの供給契約を米国海軍から2021年7月に無期限で獲得し、基本価値が最大2740万ドル、オプション期間の価値が最大3920万ドルに達することなどが挙げられます。また、FugroとSEA-KITは2020年3月に戦略的パートナーシップを締結し、海洋資産の検査用にROV(遠隔操作型無人潜水機)やAUV(自律型無人潜水機)を展開できる無人水上艇の開発に取り組んでいる。
この記事をシェア