無人航空機(UAV)市場の概要分析(Fortune Business Insightsによる分析)
市場規模と成長見通し
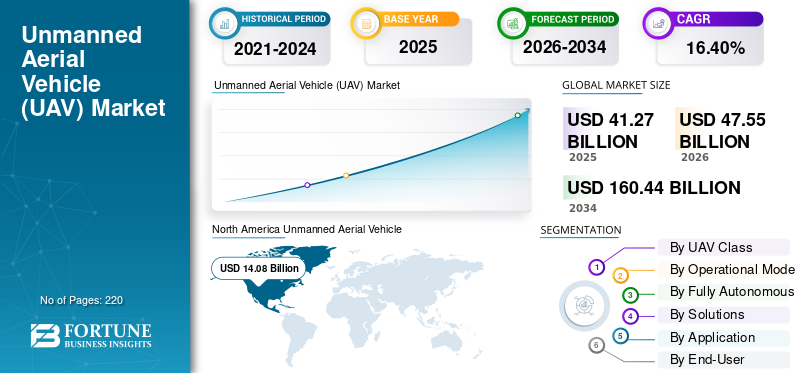
Fortune Business Insightsによると、世界の無人航空機(UAV)市場は2025年に412億7000万米ドルと評価され、2026年の475億5000万米ドルから2034年には1604億4000万米ドルに成長すると予測されており、予測期間中の年平均成長率(CAGR)は16.40%となる見込みです。北米は2025年に34.12%のシェアを占め、市場を牽引しました。
ドローンとして知られる無人航空機(UAV)は、搭載されたコンピューターを介して地上管制官によって遠隔操作され、適切な航法システムによってサポートされる機能を実行するように設計された空力構造を備えています。この技術は当初、人的被害の可能性を排除するために、高リスクの軍事任務向けに開発されました。軍用UAVには、高高度目標攻撃用のミサイルと、長距離運用用の液体水素燃料を使用した改良型推進システムが搭載されています。民生用ドローンは主に映画撮影、測量、航空測量に使用されていますが、その用途はビジネス、科学、レクリエーション、その他のサービスへと急速に拡大しています。Google、Amazon、DHL、Uber、ボーイング、エアバスなどの大手企業は、収益性の高い市場機会を鑑み、研究開発に多額の投資を行っています。
2020年の新型コロナウイルス感染症のパンデミックは、市場の成長にプラスの影響を与えた。社会的距離の確保や制限といった規範にもかかわらず、業界は存続し、移動制限が敷かれる中で、自律型無人航空機(UAV)が食料品や医薬品などの生活必需品の戸別配送に活用された。米国、英国、シンガポール、中国、ガーナ、チリなどの国々がこうした配送にドローンを導入し、多くの事業者がこの機会を活かして新たな地域への事業拡大を図った。
サンプル調査PDFを入手するには、こちらをクリックしてください:https://www.fortunebusinessinsights.com/enquiry/request-sample-pdf/101603
ロシア・ウクライナ戦争の影響
2022年初頭に始まったロシア・ウクライナ戦争により、無人航空機(UAV)の需要は世界的に高まっている。この戦争では、純粋な火力よりも電子機器に重点を置いた大規模な軍事投資が行われた。こうした電子戦の性質により、情報収集、監視、偵察(ISR)、通信能力を通じて状況認識能力を高めるためのドローン配備が拡大している。2023年6月、英国王立統合軍事研究所(RUSI)は、ウクライナ軍が毎月1万機以上のドローンを失っており、これは1日あたり300機以上に相当すると報告した。
需要はヨーロッパ以外にも広がり、米国や英国を含むNATO諸国はウクライナへの供給のためにドローンの生産を増やしており、イランとトルコは中東の戦場での活動に使用されるドローンを提供している。トルコはウクライナに、ステルス性、監視、偵察、低コスト、長時間飛行が評価されているバイカル社製のバイラクタルTB-2ドローンを供給した。ロシアは監視に中国製のDJIドローンを使用しており、2023年3月のロシア税関の公式データによると、戦争開始以来、中国はDJIドローンや小規模企業の製品を含め、1200万ドル以上のドローンをロシアに供給した。この供給増加は研究開発を促進し、枯渇しつつある在庫を補充するために、シンプルで効率的、費用対効果が高く、迅速に製造できるドローンへの需要を確固たるものにしている。
市場動向
ドローン・イン・ア・ボックス(DiaB)技術の出現: DiaB技術には、飛行、ミッションポイントからの帰還、自動充電が可能なドローンが含まれており、通信、海事、宇宙、その他の産業における人間の介入を最小限に抑えます。北米のUAV市場は、2023年の109億7000万米ドルから2024年には125億1000万米ドルに成長しました。2023年5月、ノキアはベルギーを拠点とするCitymeshと契約を結び、ベルギー全土をカバーする70台のドローン・イン・ア・ボックスユニットを供給し、緊急時のリソース動員を迅速化するために5G自動ドローングリッドを構築しました。この技術は農業にも適用され、センサーを搭載したドローンが作物の健康状態を監視し、成長を管理します。2021年、ポーランドのDronehubはRSCR Engineeringと提携し、侵入検知ソフトウェアを統合したドローン検知および監視セキュリティシステムを開発しました。
市場の推進要因
ドローンの軍事調達の増加:現代の戦争は、従来の火力優位性から優れた情報収集・監視・偵察(ISR)能力へと移行しており、UAVの需要が大幅に増加している。UAVは機内乗員を必要とせず、自律または遠隔操作が可能で、ミサイル搭載可能な航空機サイズのUAVから鳥の翼幅ほどの特攻ドローンまで、ISR任務と攻撃任務の両方に配備されている。2023年4月、ルーマニアはトルコと18機のバイラクタルB2ドローンに関する3億2100万米ドルの契約を締結した。ロシア・ウクライナ戦争は、UAVの能力を世界的に実証しており、ウクライナは米国とトルコから調達し、ロシアはイラン製の特攻ドローンを自国製のシステムと併せて輸入している。2023年3月、ウクライナは最前線での熱画像およびズーム情報収集のために300機以上のDJI Mavic 3T UAVを調達した。
商業用途への需要の高まり: UAVは、道路交通を回避できる経済的で効率的な製品配送手段として商業的に急速に展開されており、ドローン飛行はレジャー活動として人気が高まっています。高品質のカメラと軸安定化ドローンは、映画製作やビデオ撮影業界に利用されており、医療用途には医薬品配送や検査サンプル輸送が含まれます。2023年6月、Ziplineはガーナでの事業開始4周年を迎え、遠隔地に37万点以上の医療物資を配送しました。UAVはまた、石油、エネルギー、太陽光発電業界におけるリモートセンシング、地球観測、鉱山探査、現場検査もサポートしています。2022年10月、バイエルはさまざまな作物に対する段階的な作物保護サービスにドローンの使用を開始しました。
市場の制約
厳格な政府の規則と規制: UAV の使用規制は国によって異なり、国家安全保障を保護するために重量、飛行高度、許可された飛行区域を規定する政策があります。製造業者はさまざまなガイドラインを遵守する必要があり、商用 UAV の適格性が制限されます。一方、オペレーターは通常、目視内飛行 (VLOS) の遵守とライセンスが必要です。2023 年 6 月、中国は無人航空機飛行管理に関する暫定規則を発行し、すべてのドローンのサイズと活動の登録を義務付けました。高まる地政学的緊張は規制をさらに複雑化させています。ほとんどの商用 UAV にはサイバー攻撃やネットワーク盗聴の疑いのあるカメラが搭載されており、製造業者固有の禁止措置につながっています。2023 年 5 月、米国 2 つの州は、国防総省がデータ漏洩の疑いでブラックリストに載せたことを受けて、中国企業 DJI のドローンを禁止しました。
市場の課題
技術的制約、世間の認識、倫理的考察:規制上の障壁は依然として大きな制約となっており、地域ごとの規制の違い、導入の遅れ、包括的な空域管理、安全、プライバシーの枠組みの必要性などが商業的な普及を妨げている。バッテリー寿命の制限により飛行時間と運用範囲が制限される一方、困難な環境下での堅牢で安全な通信リンクの確保は、不正アクセスを防止するために依然として最重要課題である。プライバシー、セキュリティ、悪用の可能性に関する世間の認識上の懸念は不安を煽り、透明性の高い運用と強固なデータセキュリティが求められる。さらに、低価格ドローンの流入による競争とコモディティ化は、メーカーに継続的なイノベーションとニッチ市場での差別化を迫っている。
市場機会
技術の進歩、コストの低下、用途の拡大: UAV市場の中核的な機会は、農業(作物の監視、精密散布、収量最適化)、インフラ点検(橋梁、送電線、パイプライン)、物流(ラストマイルドローン配送)、セキュリティ/監視(監視強化、国境管理)など、多岐にわたる用途にあります。製造とハードウェア開発は依然として重要であり、高度なセンサー、ペイロード、通信システムを備えた、堅牢で長寿命の特殊UAVの開発に重点が置かれています。ソフトウェアとデータ分析は、UAVが収集する膨大なデータに高度な処理プラットフォーム(画像認識アルゴリズム、予知保全、自律航法開発など)が必要となるため、大きな成長分野となっています。
セグメンテーション分析
UAV のクラス別:戦術 UAV (MALE および HALE) は、ライブ 電気光学および赤外線 (LEO/IR) ビデオを使用して兵士の命を危険にさらすことなく、敵の最前線の向こう側でリアルタイムのデータとビジュアルを提供する、最も急速に成長するセグメントになると予想されています。中国、インド、日本、オーストラリアからの需要の高まりが成長を促進すると予測されています。小型 UAV (20~50 kg) は、2026 年までに 43.51% のシェアを占めるでしょう。2022 年 12 月、エルビット システムズは、最大 7 機の Watchkeeper X 戦術無人航空機システムに対して、最大 4億 1000 万米ドルのフレームワーク契約を獲得しました。
運用モード別:遠隔操作型は、様々な用途におけるドローン技術の人気上昇を背景に、2026年には57.07%の圧倒的なシェアを占めると予想されています。2023年7月、インドは米国FMSプログラムを通じて約30億7000万米ドルで31機のMQ-9B RPASを調達すると発表しました。完全自律型は、コマンドデリバリーシステム(CDS)やフライトプランニングシステム(FPS)アーキテクチャを含め、最も急速に成長するセグメントになると予想されています。
完全自律型システム: 2026年には、個々の自律型システムが22.87%という圧倒的なシェアを占め、タスクやミッションを自律的に実行できる能力が高く評価される。中でも、ドローン・イン・ア・ボックス(DiaB)は、空中画像や漏水検知、メンテナンス監視などのリアルタイム情報を通じて施設運営を支援するため、最も急速な成長が見込まれる。
ソリューション別に見ると、 2025年には、UAVの性能向上につながる技術革新サイクルに牽引され、航空構造・機構が最大のシェアを占めました。サイバー攻撃への懸念から、ペイロード、航続距離、耐久性といった優先事項をめぐる競争環境が変化する中、セキュリティシステムは最も急速に成長する分野になると予測されています。
用途別: 2025年には戦闘および戦闘支援任務が主流となり、無人航空機(UAV)はミサイル、対戦車ミサイル、爆弾などの兵器をハードポイントに搭載し、様々な自律性レベルでドローン攻撃を行う。緊急医療ロジスティクスは最も急速に成長する分野と予測され、パンデミックの間、医療用ドローンは個人用保護具(PPE)、COVID-19検査、ワクチン配送などで人気を集めた。
エンドユーザー別に見ると、 2025年には政府・防衛分野が市場を牽引し、調査、地図作成、輸送、戦闘、監視におけるUAVの利用拡大がその原動力となった。病院・救急医療サービスは、パンデミックをきっかけとした医療用UAVの導入により、最も急速に成長する分野になると予想されている。FAAは2021年に約90万機のドローンを登録した。
地域展望
北米の市場規模は2025年に140億8000万米ドル(シェア34.12%)に達し、2026年には161億米ドルに達すると予測されている。この地域にはUAV開発者が集中しており、空軍の防衛予算が増加し、カナダからの輸出も増加していることから、UAV市場で最大のシェアを占めている。米国市場は2026年までに154億7000万米ドルに達すると予測されている。2022年5月、ウォルマートはアリゾナ、アーカンソー、フロリダ、テキサス、ユタ、バージニアの34か所で、約400万人の潜在顧客向けにドローン配送を拡大した。
アジア太平洋地域は、中国の商業および防衛分野における大型無人航空機(UAV)の普及拡大と、インドにおけるUAV活動の増加を背景に、最も急速に成長する地域になると予想されている。同地域の市場規模は2025年に125億4000万米ドル(市場シェア30.39%)に達し、2026年には146億2000万米ドルに成長すると予測されている。2026年までに、中国は50億米ドル、日本は20億1000万米ドル、インドは30億7000万米ドルに達すると予測されている。
欧州は2025年に約97億3000万米ドル(シェア23.57%)を計上し、2026年には112億2000万米ドルに達すると予測されている。主要企業には、Azure Drones SAS、Parrot Drones、Terra Drone、AltiGatorなどがある。英国市場は2026年までに24億3000万米ドル、ドイツ市場は17億6000万米ドルに達すると予測されている。
中東・アフリカ地域は、2025年には37億9000万米ドル(市場シェア9.19%)に達し、SZ DJI、Parrot、AeroVironment、BlueBird Aero Systemsといった企業間の市場活動の細分化に加え、建設、インフラ、セキュリティ用途向けの製品ポートフォリオのカスタマイズによって、2026年には43億3000万米ドルに達すると予測されている。
ラテンアメリカは2025年に11億3000万米ドル(全体の2.73%)を占め、2026年には12億8000万米ドルに達すると予測されている。同地域は大きな成長の可能性を秘めており、コロンビア計画やメリダ・イニシアチブといった米国の二国間イニシアチブは、コロンビアとメキシコの軍事調達に影響を与えている。
ご質問は、弊社の専門家までお問い合わせください: https://www.fortunebusinessinsights.com/enquiry/speak-to-analyst/101603
競争環境
多数の製造企業が存在するため、市場は非常に細分化されており、2022年にはDJI(中国)、Parrot(スイス)、Yuneec(中国)といった大手企業が世界市場シェアの大半を占めています。その他の主要企業には、AeroVironment(米国)、Autel Robotics(米国)、BAE Systems PLC(英国)、Boeing(米国)、Elbit Systems Ltd.(イスラエル)、General Atomics Aeronautical Systems(米国)、Hexagon AB(スウェーデン)、Israel Aerospace Industries(イスラエル)、Lockheed Martin Corporation(米国)、Northrop Grumman Corporation(米国)、Teledyne Technologies Inc.(米国)、Textron Systems Corporation(米国)などがあります。
最近の主な進展としては、Tata ElxsiとCSIR国立航空宇宙研究所が2025年1月に先進航空モビリティに焦点を当てた戦略的パートナーシップを確立する覚書を締結したこと、ATLAが2025年1月にボーイングジャパンと有人航空機と連携して戦闘用に設計されたUAVの研究開発に関する契約を締結したこと、タレスが2024年7月にガルーダ・エアロスペースとUTMソリューション、検出、システム統合にわたるインドのドローンエコシステムを開発する覚書を締結したこと、IoTechWorld Avigationが2023年7月にIFFCOからナノ液体尿素とDAP散布用の農業用ドローン500機を供給する契約を獲得したこと、米国国防総省が2023年6月にエアロバイロメントに高高度太陽光発電UAVの開発に関する契約を授与し、高度約65,000フィートでグローバルインターネット接続をサポートする高高度長距離UAVのネットワークを目標としていることなどが挙げられます。
日本の市場機会を探る - 最新情報 -無人航空機市場の洞察
この記事をシェア