Fortune Business Insightsによる宇宙半導体市場の概要分析
市場規模と成長見通し
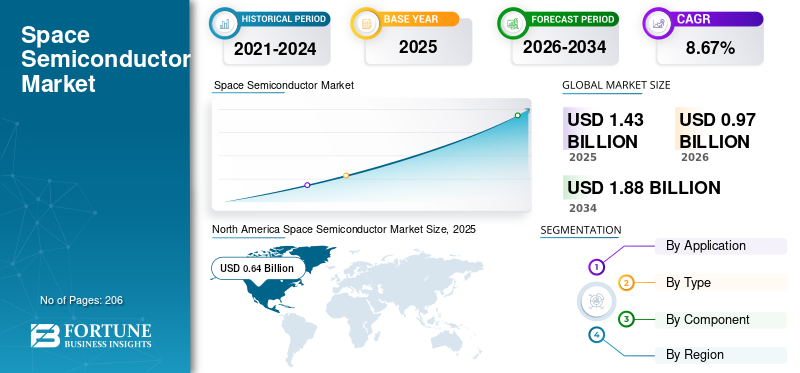
Fortune Business Insightsによると、世界の宇宙用半導体市場は2025年に14億3000万米ドルと評価され、2026年の9億7000万米ドルから2034年には18億8000万米ドルに成長すると予測されており、予測期間中の年平均成長率(CAGR)は8.67%となる見込みです。北米は2025年に44.06%のシェアを占め、市場を牽引しました。
宇宙用半導体は、極度の高温、放射線、真空、微小重力など、宇宙の過酷で厳しい環境下で確実に動作するように特別に設計、製造、認定された電子部品です。シリコンやガリウムヒ素(GaAs)などの代替材料が主要な半導体材料であり、炭化ケイ素(SiC)は熱的および電気的特性が高く評価されています。宇宙用半導体は通常、衛星、宇宙船、宇宙電子機器用途に使用され、通常の半導体よりもかなり高価ですが、極限環境下での動作においてはるかに信頼性が高くなっています。衛星群の増加は衛星製造を促進し、市場の成長を牽引すると予想されています。COVID-19パンデミックは部品の納期と製造に悪影響を及ぼし、半導体工業会は、物理的な実験室の存在と共同作業に依存する研究開発活動を阻害する広範な世界的なチップ供給の課題を報告しました。
サンプル調査PDFを入手するには、こちらをクリックしてください:https://www.fortunebusinessinsights.com/enquiry/request-sample-pdf/105223
市場動向
システムオンチップ (SoC)、AI、および ML アルゴリズムの使用:システムオンチップは、個別のマザーボードに取り付けられたコンポーネントを使用するのではなく、電子機器の高レベルの機能要素を単一のチップに統合します。CPU、GPU、モデム、信号処理などの機能を統合されたマイクロチップに組み込みます。2023 年 10 月、Coherent Logix Inc. は、宇宙および防衛産業向けの第 4 世代 HyperX SoC である HyperX: Midnight を発表しました。これは、主要な耐放射線 FPGA と比較して、最大 4 倍のコンピューティング スループットを半分の電力で、40% 低い価格で提供します。これは、Space 2.0 企業にとって重要な強力で低 SWaP (サイズ、重量、電力) の組み合わせであり、より小さな衛星バス サイズでより大きな容量を可能にし、打ち上げコストを大幅に削減します。量子技術、AI および ML アルゴリズム、官民パートナーシップ、製品イノベーション、および政府のイニシアチブは、その他の重要な市場トレンドです。
市場成長要因
衛星コンステレーションの急増:主な成長要因は、地球観測、通信、航行を目的とした衛星コンステレーションの展開の急増であり、厳しい宇宙環境下での安定した信頼性の高い運用には高度な電子機器が必要となる。米国会計検査院(GAO)によると、稼働中の衛星数は2015年の1,400基から2022年春までに5,500基に増加し、GAOは今世紀末までに新たに58,000基の衛星が打ち上げられると予測している。これは、現在運用中の宇宙機の数を2倍以上に増やし、宇宙用半導体の需要を直接的に押し上げることになる。
製造および加工技術における技術的進歩:主要企業は、信頼性と効率性を向上させながら宇宙環境条件に耐えられる、技術的に高度な半導体の開発に注力しています。酸化ガリウムは、最小限のエネルギー損失で高電流と高電圧を支える能力を持ち、費用対効果の高い技術を用いて高品質の薄膜に加工できます。高温や放射線にも大きな劣化なく耐えられるため、宇宙探査を含む過酷な環境においてシリコンよりも多くの利点があります。2023年8月、KAUST(キング・アブドラ科学技術大学)の研究者らは、酸化ガリウムを使用した世界初のフラッシュメモリデバイスを開発し、従来の電子機器と比較して極端な温度に対する優れた耐性を実証しました。
抑制要因
サプライチェーンの混乱と地政学的緊張:原材料不足、輸送問題、地政学的不安定に起因するサプライチェーンの混乱は、宇宙半導体市場の円滑な運営に重大な脅威をもたらし、遅延、コスト増加、生産効率の低下を引き起こします。2022年9月、フィリピン長距離電話会社(PLDT Inc.)は、必須チップの納入遅延が低軌道衛星メーカーにとって大きな課題であり、半導体不足が続くことで通信サービスに不可欠な衛星メーカーに影響が出る可能性があると報告しました。地政学的緊張は、この分野の課題をさらに複雑化させ、国際関係の緊張や貿易摩擦により、重要な部品や技術の移動が制限され、イノベーションのペースが阻害されるとともに、宇宙用途向けの部品の信頼性や入手可能性に関する懸念が高まっています。
セグメンテーション分析
用途別:衛星分野は2026年に世界市場の79.13%を占め、衛星通信および航法サービスの需要増加により大幅な成長が見込まれています。地球を周回する人工衛星向けに設計された半導体は、衛星通信、地球観測、航法、科学研究に不可欠です。打ち上げロケット分野は、打ち上げ時の航法、制御、通信に使用されるロケットおよびスペースシャトルの電子システムで使用される高度で小型の半導体に対する需要増加により、最も急速に成長する分野になると予測されています。
タイプ別:耐放射線セグメントは2026年に55.69%のシェアを占め、宇宙放射線環境に耐える半導体の需要の高まりに牽引され、最も急速に成長するセグメントになると予測されています。これらのコンポーネントは電離放射線による損傷に耐えるように強化されており、宇宙ミッションにおける信頼性と長寿命を保証します。耐放射線セグメントは、完全な強化を必要とせずに特定の放射線レベルに耐えるように設計された、低コストで高精度な半導体の需要の高まりにより、大幅に成長すると予想されています。これは、放射線被ばくの少ないミッションにおいて、性能とコスト効率のバランスを提供します。
部品別では、集積回路(IC)セグメントが2026年に28.85%のシェアを占め、多機能半導体の需要増加により大幅な成長が見込まれています。ICは、トランジスタ、抵抗器、コンデンサなど多数の電子部品を単一の半導体基板上に集積したもので、小型で効率的なパッケージ内でデータ処理、増幅、制御など、宇宙用途において重要な役割を果たしています。
地域展望
北米は2025年に世界市場の44.06%を占め、6億4000万米ドルに達し、2026年には4億3000万米ドルに成長すると予測されている。これは、主要なOEMと通信事業者の存在によるものだ。2022年8月、マイクロチップ・テクノロジーはCHIPSおよび科学法を通じて米国政府と主要な合意を締結した。これは、中国との競争に対抗して国内のチップ産業を強化することを目的としており、米国商務省は特定の企業に約1億6200万米ドルを割り当てる計画を明らかにした。米国市場は2026年までに3億9000万米ドルに達すると予測されている。
欧州は2025年に0.27億米ドル(市場全体の収益の19.05%)に達し、宇宙用半導体アプリケーションの成長と投資の増加に牽引され、基準年で2番目に大きな市場である2026年には0.18億米ドルに達すると予測されている。2023年2月、インフィニオン・テクノロジーズAGは、ドイツ連邦経済・気候保護省が欧州委員会の財務審査完了前にプロジェクトを早期に開始することに同意したことを受け、ドレスデンでアナログ/ミックスドシグナル技術とパワー半導体の新工場の建設を開始した。英国市場は2026年までに0.07億米ドルに達すると予測されている一方、ドイツは0.01億米ドルと予測されている。
アジア太平洋地域は、2025年に世界市場に約0.38億米ドル(シェア26.45%)を貢献し、2026年には0.26億米ドルに達すると予想されており、新興国の力強い経済発展に牽引されて最も急速に成長する地域になると予想されています。2022年には、AMD、Micron Technology、Applied Materials、Foxconnの幹部がインドの半導体エコシステムへの投資を約束し、AMDはバンガロールに世界最大のR&Dキャンパス(50万平方メートル)を含む5年間で4億米ドルの投資を発表し、Micronはグジャラート州でインド初の半導体工場の建設を開始しました。日本は2026年までに0.02億米ドル、中国は0.15億米ドル、インドは0.05億米ドルに達すると予測されています。
中東・アフリカ地域やラテンアメリカを含むその他の地域は、2025年には0.14億米ドル(世界産業の9.90%)を占め、宇宙技術に関する政府の取り組みの増加に牽引され、2026年には0.1億米ドルに達すると予想されている。
ご質問は、弊社の専門家までお問い合わせください: https://www.fortunebusinessinsights.com/enquiry/speak-to-analyst/105223
競争環境
市場は、Advanced Micro Devices, Inc. (米国)、Infineon Technologies AG (ドイツ)、Microchip Technology Incorporated (米国)、Texas Instruments Incorporated (米国)、STMicroelectronics NV (スイス)、Renesas Electronics Corporation (日本)、Cobham Limited (英国)、Solitron Devices, Inc. (米国)、BAE Systems Plc (英国)、Teledyne Technologies Incorporated (米国) などの主要プレーヤーによって統合されています。各社は、市場シェアを拡大するために、技術革新、製品革新、新興市場への進出に注力しています。2022 年 4 月、Infineon Technologies は、宇宙産業の極限環境向けに設計されたシリアル インターフェースを備えた、耐放射線強誘電体 RAM (F-RAM) の先駆的な製品を発表しました。これは、不揮発性 EEPROM やシリアル NOR フラッシュ デバイスをエネルギー効率で凌駕し、比類のない信頼性とデータ保持能力を提供します。
最近の主な進展としては、SEEQCが2023年3月に、宇宙空間よりも低温で動作するように設計されたデジタルチップを開発し、極低温チャンバーに収容された量子プロセッサと互換性があること、Lux Semiconductorsが2023年2月に、宇宙船や航空機用途におけるマイクロエレクトロニクスの性能向上を目的とした「System-on-Foil」プロセスを推進するために230万米ドルを確保したこと、Texas Instrumentsが2022年11月に、耐放射線製品向けの新しい宇宙高グレード(SHP)プラスチックパッケージ仕様で宇宙グレードのアナログ半導体製品群を拡張したこと、Microchip Technologyが2022年8月に、NASAのジェット推進研究所から、現在のシステムよりも100倍強力なコンピューティング機能を提供する次世代高性能宇宙飛行コンピューティング(HPSC)システムを設計するための5,000万米ドルの連邦契約を獲得したことなどが挙げられます。また、STマイクロエレクトロニクスは2022年3月に、衛星電子回路向けに、データコンバータ、電圧レギュレータ、LVDSトランシーバ、ロジックゲートなどを含む、低コストのプラスチックパッケージに収められた耐放射線性パワーIC、アナログIC、ロジックICを発売した。
日本の市場に興味がありますか?最新の宇宙半導体市場インサイトをご覧ください。
この記事をシェア