宇宙エレクトロニクス市場の概要分析(Fortune Business Insightsによる分析)
市場規模と成長見通し
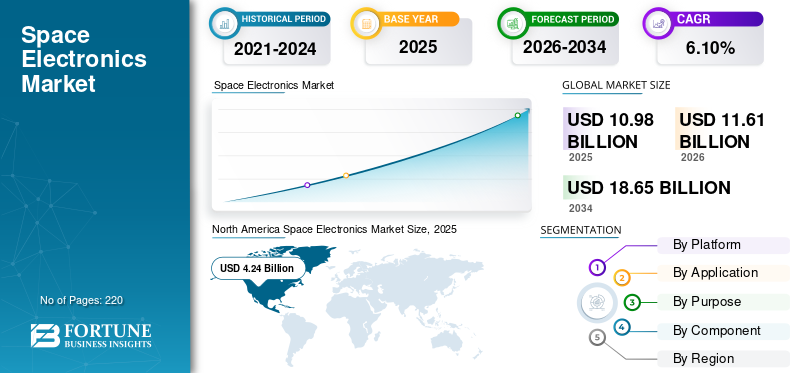
Fortune Business Insightsによると、世界の宇宙電子機器市場は2025年に109億8000万米ドルと評価され、2026年の116億1000万米ドルから2034年には116億1000万米ドルに成長すると予測されており、予測期間中の年平均成長率(CAGR)は6.10%となる見込みです。北米は2025年に38.59%のシェアを占め、市場を牽引しました。
宇宙用電子機器は、放射線、真空、極端な温度といった極限的な宇宙環境下で機能するように設計された特殊な電子部品とシステムを包含しています。これらの電子機器は、衛星、地上機器、ロケット、深宇宙探査機など、宇宙ミッションの信頼性と性能を確保するために不可欠です。衛星は、通信、航法、地球観測を可能にするために、プロセッサ、メモリチップ、センサー、電源システムに依存しています。ロケットは、ペイロードの正確な投下を確実にするために、アビオニクス、誘導システム、テレメトリ電子機器を利用します。一方、深宇宙探査機は、地球軌道を超えた長期ミッションのために、耐放射線プロセッサと自律システムを必要とします。
サンプル調査PDFを入手するには、こちらをクリックしてください:https://www.fortunebusinessinsights.com/enquiry/request-sample-pdf/110543
市場の推進要因
衛星コンステレーションの急増と衛星通信需要の高まり:特に低軌道(LEO)における大規模衛星コンステレーションの増加は、高度な宇宙電子機器の需要を大幅に押し上げています。SpaceXのStarlink、AmazonのProject Kuiper、OneWebなどのメガコンステレーションプログラムは、通信、データ処理、ナビゲーション、電源管理のための特殊な電子機器を必要とする数千の衛星を配備する計画です。SpaceXは、2025年5月6日に28基の新しい衛星の打ち上げに成功し、Starlink衛星ネットワークを拡張しました。これにより、低軌道上の衛星の総数は7,200基を超え、信頼性の高い接続に対する需要が高まる中で、Starlinkはグローバル衛星インターネットのリーダーとしての地位を強化しました。
市場の制約
サプライチェーンの混乱、高コスト、規制の複雑さ:世界の供給市場は、サプライチェーンの混乱や地政学的緊張といった課題に直面しています。これには、原材料不足、輸送問題、生産の遅延やコスト増につながる地政学的不安定性などが含まれます。極限の宇宙環境に耐えうる宇宙用電子機器の設計・製造コストの高さは大きな課題であり、宇宙産業の高度な規制によってさらに複雑化しています。宇宙産業では、宇宙船への搭載前に厳格な品質検査と法的文書作成が求められます。高度な制御システム、高性能試験、原材料価格の高騰も、全体的なコスト上昇圧力に拍車をかけています。
市場機会
深宇宙探査と商業宇宙シフトへの投資増加:現地資源利用(ISRU)は、宇宙探査において極めて重要な技術であり、月、火星、小惑星などの地球外天体に存在する資源を活用して、有人ミッションや居住地を支援するものです。ISRUは、地球上の物資だけに頼るのではなく、アクセス可能な宇宙資源を利用することで、ミッションコストの削減、自給率の向上、そして長期にわたる宇宙探査の実現を目指しています。ISRUは乗組員の安全性を高め、ミッション能力を向上させ、より遠く離れた場所での探査を、より高い独立性をもって可能にします。
市場動向
宇宙エレクトロニクスにおけるオンボード処理とAIの台頭:市場を形作る最も革新的なトレンドの1つは、衛星や宇宙システムへのオンボード処理と人工知能の統合です。従来、衛星は受動的なデータ収集機として機能し、画像や信号をキャプチャしてから地球に送信して処理していたため、地上局への依存度が高く、データ収集から実用的な洞察を得るまでに大きな遅延が生じていました。耐放射線プロセッサや機械学習アクセラレータなど、宇宙グレードのエレクトロニクスの急速な進歩により、衛星はますます自律的でエッジベースのインテリジェンスへと移行しています。NASA、欧州宇宙機関、ノースロップ・グラマンやロッキード・マーティンなどの民間企業は、オンボード処理機能をテストおよび実装するミッションに積極的に投資しています。
市場の課題
宇宙空間における耐放射線性:市場が直面する重要な課題の一つは耐放射線性です。宇宙空間に配備される電子部品は、常に高レベルの宇宙放射線や荷電粒子にさらされ、性能低下や完全な故障につながる可能性があります。耐放射線システム(放射線耐性システム)の開発は技術的に高度で、特殊な設計、試験、認証が必要となるため、地上の電子機器に比べてイノベーションのペースが制限されます。
ロシア・ウクライナ戦争の影響
2022年2月に始まったロシアとウクライナの紛争は、広範な制裁措置と、世界の防衛・航空宇宙サプライチェーンの再編につながった。かつて部品貿易、衛星協力、打ち上げサービスなどを通じて国際宇宙分野に深く関わっていたロシアは、厳しい規制の対象となった。欧州や商業打ち上げの基盤となっていたロシアのソユーズロケットは、フランス領ギアナのギアナ宇宙センターから撤去され、欧州宇宙機関(ESA)は、エクソマーズ計画を含むロシア連邦宇宙局(ロスコスモス)との協力ミッションを中止した。
米国関税戦争の影響
米国政府は、宇宙システムで使用されるものを含む、先端電子機器に影響を与える複数の関税および輸出管理措置を制定しました。セクション301関税の下では、HTS 8541(半導体デバイス)およびHTS 8542(集積回路)を含む半導体カテゴリー全体にわたる中国からの輸入品は、2018年以降追加関税の対象となり、2024年に延長および拡大されました。関税は、特定の輸入品に最大25%の関税マージンを追加することでコストを増加させ、衛星、探査機、およびロケット打ち上げ機の電子機器の部品コストを上昇させています。また、輸出管理は、先端ロジックチップおよびメモリチップの入手可能性をさらに制限し、供給リードタイムを長期化させ、グローバルパートナーシップを複雑化させています。
セグメンテーション分析
プラットフォーム別:衛星セグメントは、特に低軌道における衛星コンステレーションの未曾有の拡大により、2026年には世界市場シェアの38.93%を占め、最大のシェアを獲得すると予想されています。深宇宙探査機セグメントは、深宇宙探査ミッションの復活により特殊宇宙電子機器の需要が大幅に増加したことから、2024年に大きな市場シェアを占めました。
用途別では、通信システムが2026年には世界市場シェア40.19%(2025年は40.42%)で最大シェアを獲得すると予測されています。これは、SpaceXのStarlinkやAmazonのKuiperなどの衛星ネットワークを通じたグローバルなブロードバンド接続への需要の高まりが要因です。データ処理/コンピューティング分野は、予測期間中に年平均成長率(CAGR)6.5%で成長すると見込まれています。
用途別では、通信が2026年までに世界全体の33.18%を占め、依然として主要な位置を占めると予測されています。これは、世界的なデジタルデバイド解消を目指したブロードバンド衛星コンステレーションの展開により、通信分野における宇宙電子機器の需要が急速に拡大しているためです。地球観測分野も発展が見込まれ、予測期間を通じて年平均成長率(CAGR)6.1%で成長すると予想されています。
コンポーネント別では、 AIを搭載したマイクロプロセッサとコントローラが、衛星ペイロードの複雑化とミッション要件の増大に伴い、耐放射線性に優れたマイクロプロセッサとコントローラの需要が高まることから、2026年には世界市場において21.90%のシェアを占め、圧倒的な地位を維持すると予測されています。センサー分野は、予測期間を通じて6.7%の成長率で大きく成長する見込みです。
地域展望
北米は2025年に42億4000万米ドルの収益を上げ、世界市場収益の38.59%を占め、2026年には44億5000万米ドルに成長すると予測されている。この地域は、NASAや米国宇宙軍といった主要な宇宙機関に加え、SpaceX、ノースロップ・グラマン、ロッキード・マーティンといった大手民間企業によって力強く牽引されている。米国市場は2026年には31億5000万米ドルに達すると推定されている。
欧州の市場規模は2025年に29億6000万米ドル(世界市場の26.05%)に達し、2026年には31億3000万米ドルに達すると予測されている。英国市場は2026年までに8億9000万米ドル、ドイツ市場は8億米ドルと推定されている。
アジア太平洋地域は2025年に28億9000万米ドル(世界市場シェアの26.34%)を記録し、2026年には30億9000万米ドルに達すると予測されている。これは主に、軍事および商業用途の宇宙ミッションへの投資増加によるものだ。中国は2026年に9億1000万米ドル、インドは7億6000万米ドル、日本は5億1000万米ドルに達すると予想されており、いずれも衛星開発と先進宇宙技術への投資増加が要因となっている。
その他の地域では、緩やかな成長が見込まれています。中東・アフリカ市場は2025年に8億9000万米ドル(世界市場全体の8.12%)の規模に達し、2026年には9億4000万米ドルに達すると予測されています。一方、ラテンアメリカ市場は2025年に2億7000万米ドルに達すると見込まれています。
ご質問は、弊社の専門家までお問い合わせください: https://www.fortunebusinessinsights.com/enquiry/speak-to-analyst/110543
競争環境
この市場は、確立された航空宇宙防衛請負業者、半導体企業、ニッチな専門サプライヤーが混在しているのが特徴です。競争は、耐放射線(放射線耐性)電子機器の革新、市販の既製品(COTS)部品によるコスト削減、そして厳しい宇宙ミッション基準を満たす能力によって推進されています。ノースロップ・グラマン、BAEシステムズ、タレス・アレーニア・スペース、エアバス・ディフェンス・アンド・スペース、ハネウェルなどの主要企業は、衛星、ロケット、探査機向けのミッションクリティカルシステムの供給を支配しています。その他の主要企業には、コブハム・リミテッド(英国)、インフィニオン・テクノロジーズ(ドイツ)、マイクロチップ・テクノロジー(米国)、RUAGインターナショナルAG(スイス)、STマイクロエレクトロニクス(スイス)、テキサス・インスツルメンツ(米国)などがあります。
最近の主な進展としては、BAE Systemsが2025年6月に米国宇宙軍(宇宙システム軍)から「Resilient Missile Warning & Tracking – Medium Earth Orbit Epoch 2」プログラムの下で地上運用を含む10基の衛星の設計、製造、サポートを行う12億ドルの契約を獲得したこと、Thales Alenia Spaceとイタリア宇宙機関が2025年7月にNASAのアルテミス計画の一環として初の有人月面基地(多目的居住モジュール)を開発することで合意したこと、Honeywellが2024年12月にMDA Space Ltd.にMDA AURORA製品ライン向けのリアクションホイール、3軸空間速度センサー、磁力計ユニットを含む衛星姿勢制御システムを供給する企業として選定されたこと、欧州宇宙機関が2024年10月にイタリアの地球観測衛星コンステレーションIRIDE向けにThales Alenia Spaceからレーダーベースの衛星6基を追加発注したことなどが挙げられます。また、マイクロチップ社は2024年5月に、低軌道市場のニーズに対応する耐放射線絶縁型DC-DC 50Wコンバータの新シリーズ(LE50-28シリーズ)を発表するとともに、リアルタイムLinux機能と電力/信頼性機能の向上を特徴とするPolarFire RT SoC FPGAの機能強化も行う予定です。
日本の市場について誰もが知っておくべきこと -宇宙エレクトロニクス市場の洞察
この記事をシェア