Fortune Business Insightsによるインシュアテック市場の概要分析
市場規模と将来展望
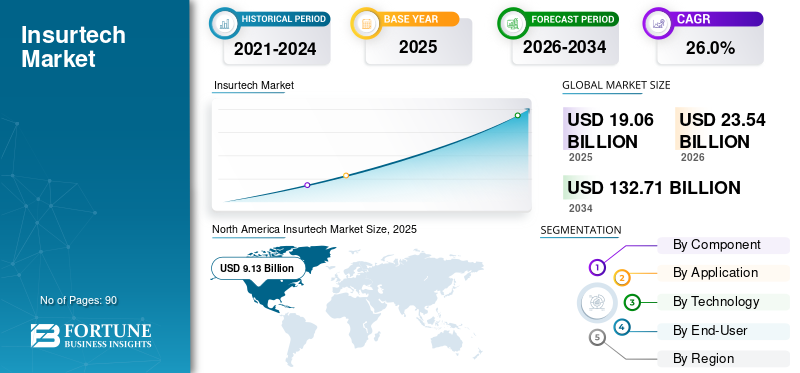
Fortune Business Insightsによると、世界のインシュアテック市場は2025年に190億6000万米ドルと評価され、2026年の235億4000万米ドルから2034年には1327億1000万米ドルに成長すると予測されており、予測期間中の年平均成長率(CAGR)は24.1%と著しい伸びを示しています。北米は2025年に91億3000万米ドルの市場シェア47.9%を占め、市場を牽引しました。本レポートは2021年から2034年までの調査期間を対象としており、2025年を基準年、2034年までを予測期間としています。
市場概要
インシュアテックとは、保険業界におけるテクノロジーの革新的な応用を指し、効率性の向上、コスト削減、顧客体験の向上を目指します。この市場には、引受、クレーム管理、顧客サービスなどの保険の中核業務を自動化するデジタルプラットフォーム、SaaS(Software as a Service)、モバイルアプリケーションを提供する企業が含まれます。この市場の急成長は、デジタルソリューション、データ分析、AIを活用したパーソナライゼーションへの需要の高まりと、シームレスでオンデマンドな保険体験への消費者の嗜好の根本的な変化によって推進されています。2024年3月、CNB Bank & TrustはInsuritasと提携し、金融サービスとインシュアテックプラットフォームの融合の深化を反映した、統合されたフルサービスのデジタル保険代理店ソリューションを発表しました。
サンプル調査PDFを入手するには、こちらをクリックしてください:https://www.fortunebusinessinsights.com/enquiry/request-sample-pdf/112110
生成型AIの影響
生成型AIは、新たなレベルの保険プランのパーソナライゼーションを可能にすることで、インシュアテック業界の様相を一変させています。生成型AIは、個々のリスク要因、嗜好、行動パターンなど、膨大な顧客データを分析することで、より正確な価格設定と、特定の顧客プロファイルに合わせた保険料の低減を実現する、カスタマイズされた保険プランを設計できます。この技術の進化に伴い、その影響は商品開発や引受から、保険金請求処理、顧客エンゲージメントに至るまで、保険バリューチェーン全体に及ぶと予想され、長期的な市場成長を左右する決定的な力となるでしょう。
市場動向
成長の原動力 ― 保険業界におけるデジタルトランスフォーメーション:主な成長要因は、AI、データ分析、クラウドコンピューティング、自動化といったデジタル技術の幅広い導入であり、これらを活用してパーソナライズされた効率的な保険サービスを提供しています。LemonadeのようなAIを活用した保険会社は、機械学習を用いて自動化されたボットによる保険金請求処理を効率化し、人間の介入を最小限に抑えながらほぼ瞬時に請求を解決しています。このデジタルファーストモデルは、業界全体で消費者の期待値をますます高め、プラットフォームのグローバルな導入を加速させています。
制約要因 ― データプライバシーに関する懸念:主な制約要因は、データプライバシーコンプライアンスの複雑化です。インシュアテックプラットフォームは分散型台帳技術と共有データ環境に大きく依存しており、これが国際的な管轄区域におけるデータ保護規制に課題をもたらしています。分散型台帳アーキテクチャの分散型構造は、紛争において単一の組織が責任を負うことを意味し、規制当局や企業は、技術の進化にまだ完全には追いついていないプライバシーフレームワークへの対応に苦慮しています。
機会 ― ピアツーピア保険モデル: P2P保険は、参加者が保険料をプールし、保険金請求費用を共有し、グループが保険金請求をしなかった場合には払い戻しを受けられる、コミュニティ主導型のモデルとして注目を集めています。このモデルは、管理コストを削減し、価格の透明性を高め、保険料の低減とより大きなコントロールを求める消費者に魅力的です。2023年には、ドイツのインシュアテックプラットフォームであるFriendsuranceが、ユーザーが小グループで保険料をプールし、年末に余剰資金をメンバーに還元できるようにしました。これは、P2P構造の商業的な実現可能性を示すものです。
市場動向
市場を大きく変える決定的なトレンドは、完全自動化された組み込み型保険への移行の加速です。デジタルファーストの保険会社は、保険契約の発行から請求に至るまで、契約ライフサイクル全体にわたって書類手続きを段階的に削減し、管理コストを削減し、サービス提供を加速させています。2024年には、Root Insuranceがテレマティクスとスマートフォンベースの運転行動分析を導入し、保険料決定を完全に自動化することで、シームレスなオンデマンド体験を実現しました。商品やサービスの購入に直接保険が組み込まれた組み込み型保険も勢いを増しており、消費者がニーズを感じた際に、よりアクセスしやすく、状況に応じた保険を提供しています。
セグメンテーション分析
コンポーネント別:ソリューションセグメント(デジタルプラットフォーム、SaaS、モバイルアプリケーションを含む)は、カスタマイズされた保険商品に対する消費者の需要の高まりと、インシュアテック革新のためのより柔軟な環境を作り出すEUおよび米国の支援的な規制枠組みに牽引され、2026年には市場シェアの53.11%を獲得すると予測されています。サービスセグメントは、デジタル変革支援とリアルタイムの保険契約および請求追跡ツールに対する需要の高まりに支えられ、最も高いCAGRを記録すると予測されています。
用途別では、保険契約管理・運用分野が2026年に市場シェア25.07%を占めると予測されています。これは、引受判断、リスク評価、保険契約調整を最適化するために、データ分析を最新プラットフォームに統合していることが要因です。引受・リスク評価分野は、AIを活用した自動化、予測分析、行動・心理データの活用によるリスク精度と顧客満足度の向上により、年平均成長率(CAGR)33.30%と最も高い成長が見込まれています。
テクノロジー別に見ると、 2024年にはAIと機械学習が市場を席巻し、保険会社は膨大なマルチソースデータセットを分析し、従来の引受業務では捉えきれないパターンを特定することで、より精度の高いリスク評価が可能になりました。LemonadeのリアルタイムAI駆動型引受システムは、この機能を体現しています。ビッグデータとアナリティクス分野は、保険会社がアナリティクスを活用して運用コストを削減し、これまで十分なサービスを受けられなかった層にも保険適用範囲を拡大するにつれ、2026年には市場シェア24.22%を占め、年平均成長率(CAGR)31.20%で最も高い成長が見込まれています。
エンドユーザー別では、保険会社が圧倒的なシェアを占め、2026年には年平均成長率(CAGR)27.90%を記録し、47.16%のシェアを獲得すると予測されています。消費者はパーソナライズされたデジタルアクセス可能な保険商品をますます求めるようになっており、保険会社はAIを活用した不正検出、自動化された保険金請求管理、柔軟な補償モデルでこれに応えています。ブローカーと代理店は2番目に大きなシェアを占めており、インシュアテックプラットフォームを活用して顧客のリスク評価、商品提供、サービス効率を向上させています。
地域分析
北米は2025年に91億3000万米ドル(シェア47.88%)で世界をリードし、2026年には112億7000万米ドルに達すると予測されている。インシュアテック・スタートアップのエコシステムの成長、カスタマイズ可能な不動産・健康保険に対する消費者の高い需要、そして堅調なベンチャー投資(2024年には米国とカナダのスタートアップに619億米ドルが投資された)が、この地域の優位性を支えている。米国だけでも、AIと機械学習を活用した製品のパーソナライゼーションによって、2026年には55億4000万米ドルに達すると予測されている。
欧州は2025年に32億2000万米ドル(全体の16.87%)を拠出し、2026年には37億4000万米ドルに達すると予測されている。英国(9億5000万米ドル)、ドイツ(7億2000万米ドル)、フランス(6億米ドル)が主要な貢献国であり、これは高度に発達した金融センター、拡大するスマートフォンの普及、そしてデジタル保険イノベーションに有利な規制環境によって支えられている。
アジア太平洋地域は、スマートフォンの普及率の急上昇とモバイルファーストの保険アプローチに牽引され、2026年には65億6000万米ドルという世界第2位の市場規模と、33.90%という第2位の年平均成長率(CAGR)を記録すると予測されている。インドのTurtlemintのようなプラットフォームは、スマートフォンを介して保険商品の比較、購入、請求を直接行えるようにしており、この地域のモバイル主導の成長モデルを象徴している。
中東・アフリカ地域は2025年に9億6000万米ドル(市場シェア5.03%)の収益を上げ、2026年には10億6000万米ドルに達すると予測されている。モバイルファーストのソリューションは、特に従来の保険普及率が低い市場において、この地域の成長の中心となる。アラブ首長国連邦(UAE)は2025年に4億4000万米ドルに達すると予測されている。
ラテンアメリカは2025年に8億米ドル(4.20%のシェア)を生み出し、2026年には9億1000万米ドルに成長すると予測されており、AIを活用したチャットボットや自動請求処理がブラジルとアルゼンチンで普及しつつある。
競争環境と主要な動向
主要プレーヤーには、NTTデータ株式会社、DXCテクノロジー、マジェスコ、オスカー保険、シフトテクノロジー、中安保険、アコ総合保険、レモネード、ルート保険、ヘキサビューテクノロジーズ、インシュアモ株式会社、ウィプロ株式会社、アランなどが含まれる。各社は、パートナーシップ、買収、プラットフォーム拡張を主要な成長戦略として推進している。
最近の注目すべき動きとしては、Next Insuranceが2025年5月に中小企業向けデジタル引受プラットフォームを拡張したこと、Root Insuranceが2025年4月にテレマティクスを活用したモバイルプラットフォームを更新したこと、Lemonadeが2025年3月にAIを活用した自動車保険を米国の他の市場で開始したこと、Hippo Holdingsが2025年2月に予防的な住宅保険サービスを拡大したこと、Oscar Healthが2025年1月にAIを活用した会員エンゲージメントツールを強化したこと、そしてSureがCU Financial Groupと提携して2024年12月に信用組合向けのデジタル保険ソリューション「SimpleQuote」を開始したことなどが挙げられます。
ご質問は、弊社の専門家までお問い合わせください: https://www.fortunebusinessinsights.com/enquiry/speak-to-analyst/112110
見通し概要
世界のインシュアテック市場は、デジタル変革、AIおよび生成型AIの統合、組み込み型およびP2P型保険モデルの台頭、そしてパーソナライズされたスムーズな保険に対する消費者の期待の高まりを背景に、2034年までに1,327億1,000万米ドルという驚異的な成長軌道に乗っています。データプライバシーの複雑さは依然として構造的な課題ですが、この分野のイノベーションのスピードと世界中の未開拓の保険市場の広さにより、インシュアテックは予測期間を通じて世界の保険業界を再定義し続けるでしょう。
日本の市場を牽引する要因とは?最新のインシュアテック市場 インサイトをご覧ください。
この記事をシェア