フォーチュン・ビジネス・インサイトによる通信分野におけるAI市場の概要分析
市場規模と将来展望
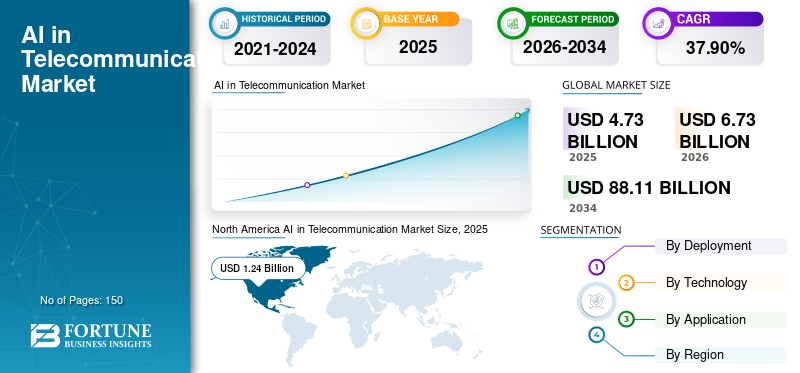
Fortune Business Insightsによると、世界の通信分野におけるAI市場は2025年に47億3000万米ドルと評価され、2026年の67億3000万米ドルから2034年には881億1000万米ドルに成長すると予測されており、予測期間中の年平均成長率(CAGR)は37.90%という驚異的な伸びを示しています。北米は2025年に12億4000万米ドルの市場シェア(26.40%)を占め、市場をリードしていますが、アジア太平洋地域は予測期間中に最も速い成長率を記録すると予想されています。このレポートは2021年から2034年までの調査期間を対象としており、2025年を基準年としています。
市場概要
通信分野におけるAIとは、機械学習、自然言語処理、深層学習といった人工知能技術を、通信ネットワークの運用、顧客エンゲージメント、インフラ管理に統合することを指します。5Gの展開やIoT接続の拡大によって複雑化する現代ネットワークに対応する中で、AIはデータ分析の自動化、ネットワークパフォーマンスの最適化、そしてよりパーソナライズされた効率的な顧客体験を大規模に提供するための重要なツールとなっています。
サンプル調査PDFを入手するには、こちらをクリックしてください:https://www.fortunebusinessinsights.com/enquiry/request-sample-pdf/109439
市場の推進要因
主な成長要因は、自動化されたデータ監視と分類に対する需要の高まりです。AIシステムは、ネットワークデータや顧客データをリアルタイムで大量に分析し、手動では処理不可能なパターン、異常、最適化の機会を特定します。5Gの展開やIoT接続デバイスの普及によって通信ネットワークの複雑化が進むにつれ、通信事業者はネットワーク最適化、セキュリティ監視、運用管理のためのインテリジェントなツールを求めており、AIの導入がさらに加速しています。加えて、通信事業者は自動化による運用コスト削減と顧客サービスの向上を同時に実現するためにAIを活用するケースが増えており、継続的な投資を促す二重のインセンティブとなっています。
市場の制約
主な制約要因は、データプライバシーに関する懸念の高まりと、一般データ保護規則(GDPR)やカリフォルニア州消費者プライバシー法(CCPA)などの規制に伴うコンプライアンス負担です。AIシステムが膨大な量の機密性の高い顧客データやネットワークデータを処理するにつれ、通信事業者は厳しい規制当局の監視と潜在的な法的責任に直面し、コンプライアンスインフラへの多額の投資が必要となります。さらに、熟練したAI人材の慢性的な不足がこの課題を複雑にし、通信会社が高度なAIシステムを社内で開発、導入、維持するペースを制限しています。
市場動向
決定的なトレンドの一つは、通信事業全体における生成型AIの急速な導入であり、これには通信事業者が基盤となるデータシステムの近代化、セキュリティインフラの強化、そして大規模展開を支える専門人材パイプラインの構築が求められています。多くの通信会社は、社内でのAIアプリケーション開発をますます推進しており、既成モデルやオープンフレームワークを活用して導入を加速させると同時に、独自のデータやユースケースに対する管理を強化しています。さらに、既存の通信事業者はAIスタートアップへの直接投資を増やしており、既製のベンダーソリューションだけに頼るのではなく、株式パートナーシップを通じて新たなAI機能や人材への早期アクセスを確保するという戦略的な転換を反映しています。
セグメンテーション分析
導入形態別に見ると、オンプレミス導入は2026年も最大のシェアを占めると予測されています。これは、規制環境の強化に伴い、通信事業者が機密性の高いネットワークデータや顧客データを直接管理することを引き続き重視していることを反映しています。一方、クラウド導入は、急速に進化するAIワークロードに対応するためにクラウドインフラストラクチャが提供する拡張性と柔軟性を事業者がますます重視するようになることから、予測期間中に最も高い年平均成長率(CAGR)を記録すると予想されています。
技術別では、ビッグデータ分析が2026年に最大の技術シェアを占め、通信ネットワーク全体で生成される膨大なデータ量からAIシステムが処理し、洞察を抽出する上で、その基盤となる役割を強調しています。機械学習は、ネットワーク最適化、予知保全、顧客行動分析など、その応用範囲の拡大により、予測期間中に最も速い成長率を示すと予想されます。自然言語処理とディープラーニングは、市場の拡大を支える重要な技術分野です。
アプリケーション別に見ると、顧客サービスとマーケティング(仮想デジタルアシスタント(VDA)を含む)が2026年に47.52%と最大のアプリケーションシェアを占め、通信事業者がAIを活用した顧客エンゲージメントとサポートの自動化に強く注力していることが反映されています。ネットワークとIT運用管理は、通信事業者がネットワークの自動監視、障害検出、パフォーマンス最適化のためにAIをますます導入していることから、最も速いペースで成長すると予想されます。その他の重要なアプリケーションには、顧客関係管理、無線アクセスネットワークの最適化、顧客体験管理、予知保全、不正対策などがあります。
地域分析
北米は2025年に世界市場をリードし、26.40%のシェア(12億4000万米ドル)を獲得。主要通信事業者によるAIの早期導入とネットワーク近代化への多額の投資により、2026年には17億2000万米ドルに達すると予測されている。米国単独でも、2026年には9億3000万米ドルに達すると見込まれている。
アジア太平洋地域は2025年に23.50%(11億1000万米ドル)で2番目に大きなシェアを占め、2026年には16億5000万米ドルに達すると予測されており、中国、インド、日本における大規模な通信インフラ投資と急速な5G展開に牽引され、予測期間中に地域別で最も速い成長率を記録すると見込まれています。中国は2026年に4億6000万米ドル、日本は3億6000万米ドル、インドは3億3000万米ドルに達すると予測されています。
欧州は2025年には世界市場の21.20%(10億1000万米ドル)を占め、AIガバナンスに関する強力な規制枠組みと欧州主要通信事業者による多額の投資に支えられ、2026年には14億1000万米ドルに達すると予測されている。ドイツと英国はそれぞれ2026年には約3億3000万米ドルと3億1000万米ドルに達すると予測されている。
ラテンアメリカは2025年には世界市場の15.30%(7億3000万米ドル)を占め、地域全体で通信のデジタル化への取り組みが拡大していることを背景に、2026年には10億2000万米ドルに達すると予測されている。
中東・アフリカ地域は、2025年には世界市場の13.60%(6億4000万米ドル)を占め、通信インフラへの投資拡大と地域全体での5G展開の拡大を背景に、2026年には9億4000万米ドルに達すると予測されている。
競争環境と主要な動向
主要企業には、Infosys、IBM、Cisco、Ericsson、Nokia、Intel、Alphabet、Nuance Communications、Nvidia、AT&Tなどが挙げられる。各社は、急速に変化するこの市場において競争力を強化するため、提携、戦略的投資、自社製品開発などを推進している。
最近の注目すべき動きとしては、2024年1月にボーダフォンがマイクロソフトと15億米ドルの10年間のAIパートナーシップ契約を締結したこと、2024年2月にジオ・プラットフォームズが独自の「ジオ・ブレイン」AIプラットフォームを発表したこと、2024年2月に楽天がオープンAIと提携したこと、2024年2月にドイツテレコムがアプリ不要のAIスマートフォンコンセプトを発表したこと、2023年12月にAT&Tがエリクソンと140億米ドルのネットワーク契約を締結したこと、2023年8月にSKテレコムがアントロピックに1億米ドルを投資したこと、2023年2月にデロイトとNVIDIAが共同でAI通信ソリューションを発表したことなどが挙げられる。
ご質問は、弊社の専門家までお問い合わせください: https://www.fortunebusinessinsights.com/enquiry/speak-to-analyst/109439
見通し概要
世界の通信分野におけるAI市場は、5GやIoTの拡大によるネットワークの複雑化、生成型AIの導入加速、通信事業者によるコスト削減と顧客体験向上という二つの目標の追求を背景に、2034年までに881億1000万米ドルという驚異的な成長軌道に乗っています。データプライバシーのコンプライアンスやAI人材の不足は依然として課題ですが、通信業界全体における戦略的パートナーシップの深化と多額の設備投資により、予測期間を通じて市場の著しい拡大が維持されると予想されます。
日本の市場機会を探る -通信分野における最新のAI市場インサイト
この記事をシェア