フォーチュン・ビジネス・インサイトによる精密医療市場の概要分析
市場概要
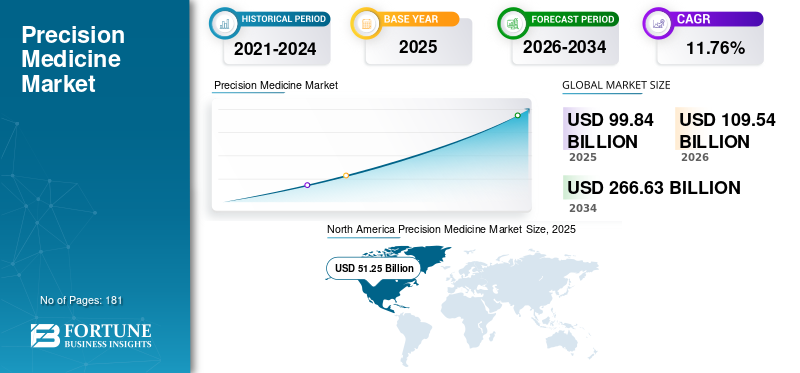
Fortune Business Insightsによると、世界の精密医療市場は2025年に998億4000万米ドルと評価され、2026年の1095億4000万米ドルから2034年には2666億3000万米ドルに成長すると予測されており、予測期間中の年平均成長率(CAGR)は11.76%です。精密医療は、ゲノミクス、プロテオミクス、バイオインフォマティクスを活用し、画一的なアプローチではなく、遺伝的構成、ライフスタイル、環境などの個々の特性に合わせて治療と予防を調整します。成長は、慢性疾患の増加、研究開発活動、副作用の少ないより効果的な治療法への需要によって支えられています。COVID-19は、個別化治療と分子診断への関心を高めることで、市場にプラスの影響を与えました。北米は2025年に51.33%のシェアで市場をリードしました。
主要な市場動向
細胞・遺伝子治療の進歩は重要なトレンドであり、2022年のキムリア、2023年の鎌状赤血球症治療薬カスゲビーとリフゲニアといったFDA承認がその例である。主要企業間の戦略的提携や協力関係も市場形成に影響を与えている。
サンプル調査PDFを入手するには、こちらをクリックしてください:https://www.fortunebusinessinsights.com/enquiry/request-sample-pdf/110463
主要な市場推進要因
がん、心血管疾患、糖尿病などの慢性疾患の罹患率の上昇が主な要因です。研究開発、臨床試験、政府の取り組みへの多額の医療費支出も成長を後押ししており、2023年にActio Biosciencesが実施した5,500万米ドルのシリーズA資金調達のような精密医療企業への資金提供も貢献しています。
市場の制約
遺伝子データや健康データに関するデータプライバシーとセキュリティ上の懸念が、主な制約となっている。2023年10月に発生した23andMe社のデータ漏洩事件のように、約1万4000人(顧客全体の0.1%)の個人情報が流出した事例は、そのリスクを浮き彫りにしている。
市場機会
細胞・遺伝子治療のパイプライン、精密医療企業への資金流入の増加、診断薬メーカーと医薬品開発企業との提携は、明確なビジネスチャンスを提供している。製品セグメントの中で最も規模の小さいソフトウェア分野は、急速に成長しているとされている。
セグメンテーション分析
製品別に見ると、デバイスが2026年時点で58.25%と最大のセグメントであり、ソフトウェアは最小セグメントながら急速に成長しています。種類別に見ると、遺伝子検査やバイオマーカー検査を含む診断が47.49%でトップであり、治療薬もかなりのシェアを占めています。適応症別に見ると、腫瘍学が31.93%で最大であり、神経学・精神医学、免疫学、心臓病学も重要な位置を占めています。エンドユーザー別に見ると、製薬会社とバイオ医薬品会社が54.93%でトップであり、診断検査機関とCROがそれに続きます。
地域展望
北米は2025年に51.33%のシェア(512億5000万米ドル、2026年には563億8000万米ドルと予測)で市場をリードし、米国は2026年に535億米ドルに達すると予測されている。
欧州は24.35%のシェアを占め(2025年には243億1000万米ドル、2026年には267億9000万米ドルと予測)、ドイツは2026年に68億8000万米ドル、英国は47億米ドルとなる見込みである。
アジア太平洋地域は全体の14.29%を占め(2025年には142億7000万米ドル、2026年には158億1000万米ドルと予測)、2026年の内訳は中国が60億6000万米ドル、日本が32億米ドル、インドが22億5000万米ドルとなっている。
ラテンアメリカは6.04%のシェア(2025年には60億3000万米ドル、2026年には63億9000万米ドルと予測)を占め、中東・アフリカは3.98%のシェア(2025年には39億8000万米ドル、2026年には41億6000万米ドルと予測)を占めた。
後者の2つの地域は、普及の遅れ、経済的および規制上の課題、そしてインフラの不足を理由に、成長がより緩やかになると予想されている。
ご質問は、弊社の専門家までお問い合わせください: https://www.fortunebusinessinsights.com/enquiry/speak-to-analyst/110463
競争環境
市場は非常に細分化されている。主要企業には、Illumina, Inc.、Agilent Technologies, Inc.、Thermo Fisher Scientific Inc.、Pfizer Inc.、Novartis AG、Bristol-Myers Squibb Company、Nucleai, Inc.、Precision Medicine Group, LLC、AstraZeneca、QIAGEN、Abbott、Koninklijke Philips NV、およびIBM Life Sciencesなどが挙げられる。
2023年10月、ノバルティスはPSMA陽性転移性去勢抵抗性前立腺がん(mCRPC)に対するPluvictoの第III相臨床試験で良好な結果が得られたと発表した。
2023年1月、QIAGENはHelix LaboratoryとNGSを用いたコンパニオン診断薬開発で提携し、AgilentはAvida Biomedを買収した。
2023年6月、Nucleaiはメイヨー・クリニック・バイオファーマ・ダイアグノスティクスと提携した。
2022年8月、サーモフィッシャーはOncomine DxターゲットテストについてFDAの承認を取得し、2022年5月にはイルミナがヤンセンバイオテックとコンパニオン診断薬に関する提携を結んだ。
日本の市場動向を探る - 最新の精密医療市場インサイトを探求する
この記事をシェア