抗体薬物複合体市場の概要分析(Fortune Business Insightsによる分析)
市場概要
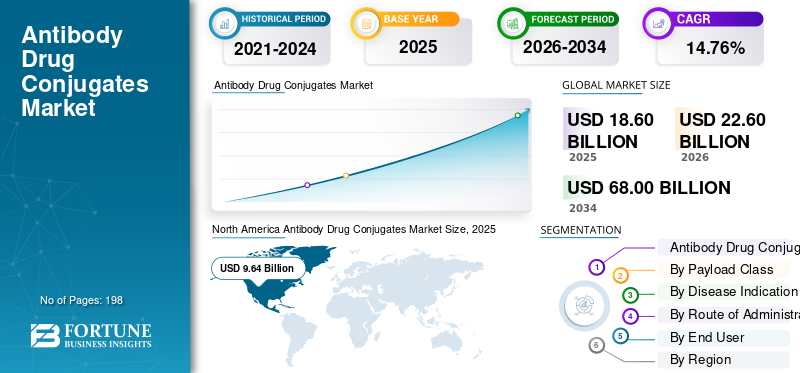
Fortune Business Insightsによると、世界の抗体薬物複合体(ADC)市場は2025年に186億米ドルと評価され、2026年の226億米ドルから2034年には680億米ドルに成長すると予測されており、予測期間中の年平均成長率(CAGR)は14.76%です。ADCはモノクローナル抗体と強力な細胞毒性ペイロードを組み合わせることで、従来の化学療法よりも高い精度で癌細胞を標的にします。成長の要因としては、固形癌と血液癌の両方における規制当局の承認範囲の拡大、より早期の治療段階での使用拡大、大手製薬会社による積極的な臨床開発などが挙げられます。北米は2025年に51.83%のシェアで市場をリードしました。
主要な市場動向
次世代ADCの開発は中心的なトレンドであり、開発者たちはより安定したリンカー、部位特異的な結合方法、より高い薬物抗体比、そしてTROP2、CLDN6/9、CDH17、VEGFなどの新規抗原を標的とするデュアルペイロード設計に取り組んでいます。この勢いを示す例として、MediLink Therapeutics社はAACR 2025で2つのADCプログラムとデュアルペイロードプラットフォームに関する前臨床データを発表する予定でした。
サンプル調査PDFを入手するには、こちらをクリックしてください:https://www.fortunebusinessinsights.com/enquiry/request-sample-pdf/116146
主要な市場推進要因
標的がん治療やバイオマーカーに基づく治療への広範なシフトは、主要な成長要因であり、HER2、TROP2、ネクチン-4、CD30、葉酸受容体αなどの検証済み標的に対するADCの開発がますます進んでいます。この勢いは規制当局の承認状況にも反映されており、DATROWAYは、既治療のEGFR変異非小細胞肺がんに対する初のTROP2標的療法として、2025年6月に米国で承認されました。
市場の制約
研究開発費の高騰と開発リスクは依然として大きな制約要因であり、多額の投資を行った後でも、開発後期段階で安全性または有効性のいずれかの問題でADC候補が失敗する可能性がある。このリスクは、2025年5月にメルサナ・セラピューティクス社が開発圧力の継続の中で資金繰りを延ばすために従業員を約55%削減した際に明らかになった。
市場機会
がん治療薬開発への投資増加に加え、ライセンス契約、買収、戦略的提携が相まって、ADCパイプラインは拡大を続けている。例えば、Tubulis社は2025年10月にシリーズC資金調達で3億6000万米ドルを調達しており、ADCに特化したバイオテクノロジープラットフォームに対する投資家の強い意欲を示している。一方で、ADCの製造には生物結合や強力なペイロードの取り扱いと封じ込めに関する専門知識が必要であり、新たな施設の建設と認証には数年かかるため、専門的な製造能力の不足は依然として課題となっている。
セグメンテーション分析
製品または標的ファミリー別に見ると、EnhertuやKadcylaを含むHER2標的ADCが2025年に最大のシェアを占め、葉酸受容体α標的ADCは27.09%のCAGRで最も急速に成長しているセグメントです。その他の注目すべき標的ファミリーには、Nectin-4、TROP2、CD30、CD79b標的ADCがあります。ペイロードクラス別に見ると、微小管阻害剤ADCが2025年にリードし、2026年には36.3%のシェアを占めると予測されています。一方、トポイソメラーゼI阻害剤ADCは、メイタンシノイド、DNA損傷性、その他のペイロードクラスとともに、21.70%のCAGRでより急速に成長しています。疾患適応症別に見ると、2025年は乳がんがトップで、2026年には39.0%のシェアを占めると予測されています。一方、卵巣がんは28.76%のCAGRで最も急速に成長している適応症であり、尿路上皮がん、リンパ腫、肺がん、胃がんも重要な適応症となっています。投与経路別に見ると、静脈内投与が圧倒的で、2026年には99.7%のシェアを占めると予測されています。他の投与経路は26.19%のCAGRで成長しています。エンドユーザー別に見ると、2025年は病院がトップで、2026年には51.9%のシェアを占めると予測されています。一方、外来点滴センターは19.07%のCAGRで最も急速に成長しているエンドユーザーセグメントであり、がん専門センターや大学病院、研究病院もそれに続いています。
地域展望
北米は2025年に51.83%のシェア(2024年の76億5000万米ドルから増加して96億4000万米ドル)で市場をリードし、米国は2026年に106億6000万米ドル、つまり世界収益の約47.2%に達すると予測されている。欧州は年平均成長率13.95%で成長すると予測されており、2026年にはドイツが約11億1000万米ドル(世界収益の約4.9%)、英国が約6億9000万米ドル(約3.0%)になると予測されている。アジア太平洋地域は、地域全体でがん治療へのアクセスが拡大していることを背景に、2026年には47億4000万米ドルに達すると予測されており、日本と中国はそれぞれ約15億4000万米ドル(それぞれ約6.8%)、インドは約2億5000万米ドル(約1.1%)と推定されている。ラテンアメリカは2026年に約8億7000万米ドルと予測されており、成長率は比較的緩やかである一方、GCC地域は約2億1000万米ドル(世界収益の約0.9%)と予測されている。
ご質問は、弊社の専門家までお問い合わせください: https://www.fortunebusinessinsights.com/enquiry/speak-to-analyst/116146
競争環境
市場は、第一三共、アストラゼネカ、ファイザー、ギリアド・サイエンシズ、F.ホフマン・ラ・ロシュ、アッヴィ、GSK、レメジェン、アステラス製薬、江蘇恒瑞医薬が主導する半統合型市場である。2026年4月、ギリアドはTubulisを買収し、NaPi2bを標的とするADCであるTUB-040をパイプラインに加えることに合意し、同じ月にイーライリリーはデュアルペイロードADC開発企業であるCrossBridge Bioを買収することに合意した。2025年10月、GSKはSyndiviaからADCプログラムのグローバル権利を取得し、ベーリンガーインゲルハイムとAimedBioは新規ADCのグローバルライセンス契約を締結した。 2025年4月、ファイザーはASCO 2025でベドチンADCのデータを発表し、2024年5月にはアストラゼネカがシンガポールに15億米ドル規模のADC製造施設を建設すると発表した。これは、この分野全体における継続的な生産能力投資を反映している。
この記事をシェア