フォーチュン・ビジネス・インサイトによる表面レーダー市場の概要分析
市場規模と成長見通し
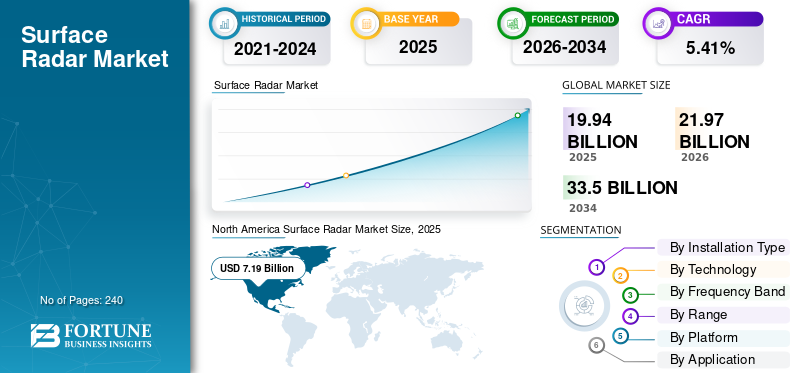
Fortune Business Insightsによると、世界の地上レーダー市場は2025年に199億4000万米ドルと評価され、2026年の219億7000万米ドルから2034年には335億米ドルに成長すると予測されており、予測期間中の年平均成長率(CAGR)は5.41%となる見込みです。北米は2025年に36.04%のシェアを占め、市場を牽引しました。
地上レーダーは、さまざまな物体を探知、位置特定、追跡、識別するために使用されるレーダーシステムであり、プラットフォームの種類に応じて主に海軍レーダーと地上レーダーに分類されます。地上レーダーは、地表および低層大気上の物体の位置特定に役立ち、航空および沿岸監視、航空交通管制、国境監視、重要資産の保護、および移動式軍事防衛作戦のための重要な防衛産業システムとして機能します。防衛費の増加と、兵器およびミサイルシステムの探知および対抗の必要性の高まりにより、市場は予測期間中に大幅に成長すると予想されます。主要企業には、ロッキード・マーティン、レイセオン、タレス、レオナルド、サーブなどが含まれ、世界中の軍隊および海軍が、地上監視および防衛能力を強化するために、これらの企業と契約を通じて協力しています。
サンプル調査PDFを入手するには、こちらをクリックしてください:https://www.fortunebusinessinsights.com/enquiry/request-sample-pdf/113084
ロシア・ウクライナ戦争の影響
ロシア・ウクライナ紛争は、安全保障上の懸念の高まりと、進化する空中脅威への対応の緊急の必要性から、高度な地上レーダーシステムの世界的な需要を大幅に加速させています。欧州諸国は、米国が供給するパトリオットシステムを含む防空および早期警戒レーダーの調達を急速に増やしています。2024年6月、タレスは、コントロールマスター200(CM200)とグラウンドマスター200航空監視レーダー、コントロールビュー指揮統制センター、携帯型兵器割り当て端末を含む、2番目の完全な短距離防空システムをウクライナに納入する契約を締結し、低高度から高高度までの脅威の探知と交戦を可能にしました。この紛争は、ドローン、ミサイル、低空飛行航空機を探知するハイテクで機敏なレーダーの必要性を浮き彫りにし、ウクライナが対UAS作戦のためにタレスのグラウンドマスター200と英国のブライターA422レーダーを取得する契約につながりました。世界各国は、ドローン、低空飛行機、ミサイルシステムに対する脆弱性に対処するため、レーダーの近代化を優先的に進めており、防衛予算は多目的レーダーや、妨害やなりすましに耐えうる電子戦耐性技術に再配分されている。
市場動向
次世代防衛水上レーダーへの GaN および AESA 技術の迅速な統合:窒化ガリウム (GaN) 半導体技術は、従来のシリコンベースのコンポーネントと比較して、より高い電力密度、より広い帯域幅、およびより優れた熱管理によりレーダー性能を向上させ、電子妨害に耐えながら、より小型またはステルス性の高いターゲットをより長い距離で検出することを可能にします。2024 年 8 月、レイセオンは LTAMDS 窒化ガリウム ミサイル防衛レーダー システム (GhostEye レーダー) の生産を開始しました。2024 年 1 月、米空軍は、老朽化した AN/TPS-75 レーダーを先進的な GaN ベースの AESA 技術に置き換えるため、ロッキード マーティンに 3 つの追加の 3DELRR レーダー システムの構築に 6,500 万米ドルを授与しました (契約総額は約 4億 7,160 万米ドルになります)。 AESA(アクティブ電子走査アレイ)アンテナ技術は、数百から数千個のGaNベースの送受信モジュールで構成されており、可動部品なしで電子ビームステアリングを可能にし、迅速な複数目標追跡、高空間分解能、モジュール故障時でも安定した動作を実現します。2023年9月、米国国防総省は、GaNベースのAESA地上レーダー開発に関して、ノースロップ・グラマン社に5億8500万ドルの契約を授与しました。
市場の推進要因
防衛費の増加:世界各国は、軍隊の近代化と監視能力の強化のため、防衛予算を増額している。世界の防衛費は2023年の2兆2400億米ドルから2024年には2兆4600億米ドルに増加し、世界全体で7.4%の成長率を記録した。地政学的緊張の高まりを背景に、アジア、中東・北アフリカ、ヨーロッパでは大幅な増加が見られた。この拡大により、フェーズドアレイレーダーへの投資や、進化する任務シナリオに対応するための先進的なGaNおよびAESA技術の統合が可能になった。
防衛システムへの水上レーダー統合の進展:水上レーダーは、ミサイル防衛、防空、海上監視、戦場管理を含む統合防衛システムの不可欠な構成要素であり、リアルタイムの状況認識のために指揮統制システムと統合されています。2024年4月、ヘンソルト社は、欧州スカイシールド構想(ESSI)に基づき、ラトビアとスロベニアにTRML-4Dレーダーを供給する1億1300万米ドルの受注を獲得しました。これはIRIS-T SLM防空システムに統合されます。THAAD、パトリオット、イージスなどの防衛システムは、弾道ミサイル、巡航ミサイル、極超音速ミサイルの探知、追跡、迎撃に水上レーダーに依存しており、監視、追跡、ミサイル誘導を組み合わせた多機能レーダープラットフォームへの移行が進んでいます。
市場の制約
開発・導入コストが高い: AESAシステムの製造には多額の研究開発投資が必要であり、軍用グレードのフェーズドアレイレーダーは、研究開発、精密製造、保守に多大な投資が求められます。GaNベースの送信機や高性能冷却システムなどのコンポーネントが製造コストを押し上げ、既存の防衛ネットワークとの統合にはソフトウェアのカスタマイズと相互運用性試験が必要となり、予算をさらに膨らませます。継続的な保守、技術者のトレーニング、ハードウェア/ソフトウェアのアップグレードも総所有コストに加算されます。
市場機会
UAVの脅威に対抗するための地上レーダーの需要の高まり: UAVはISR任務において重要な軍事資産へと進化しており、兵器化の傾向の高まりは軍事目標と民間目標に直接的な脅威をもたらしている。FMCWおよびAESA技術を利用した最新の地上レーダーは、ドローン対策作戦にますます多く配備されている。2025年3月、サーブとスウェーデン空軍は、ドローン探知用のGiraffe 1Xレーダー、軽量の指揮統制システム、および無力化用のTrackfire遠隔兵器ステーションを統合した「Loke」対ドローンシステムをわずか84日間で開発および評価した。
セグメンテーション分析
設置タイプ別:固定式は2026年に58.38%のシェアを占め、長距離監視、早期脅威探知、信頼性の高い認識航空状況図を作成するための複数目標追跡を提供します。2023年7月、タレスはスウェーデンのFMVとSMART-Lマルチミッション固定式(MM/F)長距離レーダーに関する契約を締結しました。モバイルは携帯性と迅速な展開に牽引され、最も急速に成長しているセグメントです。2024年8月、サーブはスウェーデンの地上配備型防空ソリューション向けにGiraffe 1Xレーダーを供給する7,302万米ドルの契約を獲得しました。
技術別に見ると、 AESAレーダーは2026年時点で60.79%のシェアを占め、最も急速に成長しており、物理的な移動を伴わないビームステアリング、高速スキャン、妨害耐性といった特長を備えています。2023年12月、タレス社はマレーシア空軍へのGM400α長距離レーダー納入に関する契約書に署名しました。PESAレーダーは、ロッキード・マーティン社のAN/SPY-1イージス戦闘システムレーダーに代表されるように、着実に成長していくと予想されます。
周波数帯別: Sバンドは2026年に40.95%の最大のシェアを占め、長距離広域監視ミサイル、航空機、ドローンの追跡に価値が認められています。2024年12月、サーブはBAEシステムズとSea Giraffe 4A海軍AESA Sバンドレーダーに関する4,800万米ドルの契約を締結しました。Xバンドは最も急速に成長しており、射撃管制作戦における正確な目標識別と高解像度イメージングに価値が認められています。
射程距離別:長距離レーダーが2026年に43.98%のシェアを占め、航空監視やミサイル探知に広く使用されています。2025年2月、米国はエジプトへの3億400万ドルのAN/TPS-78長距離レーダーの売却を承認しました。短距離レーダーは、ドローン対策需要の高まりを受けて最も急速に成長しているセグメントです。2024年11月、タレスとNSPAはポルトガル陸軍とVSHORAD機能に関するForceShield契約を締結しました。
プラットフォーム別では、国境監視やドローン対策のニーズに牽引され、地上型が最大のシェアを占めています。2024年1月、リトアニアとオランダはタレス社製のGM200 MM/Cレーダーを共同で調達しました。海上安全保障への関心の高まりを受け、海軍型が最も急速に成長しているプラットフォームです。2024年6月、レイセオン社は今後10年間で65隻以上の米海軍艦艇向けにAN/SPY-6(V)レーダーを生産し続ける契約を6億7,700万米ドルで受注しました。
用途別では、監視用途が地政学的緊張の高まりとNATOの協力プログラムに牽引され、最も大きな割合を占めています。対無人航空機システム(C-UAS)は最も急速に成長している分野であり、2025年1月には、エルビット・システムズ社がNATO加盟の欧州諸国にDAiRレーダーを含む多層C-UASシステムを供給する6,000万米ドルの契約を獲得しました。
次元別に見ると、 3Dレーダーが主流であり、AN/MPQ-64 Sentinelやロッキード・マーティンのAN/TPY-4およびTPS-77 MRRシステムがその代表例です。4Dレーダーは最も急速に成長しており、2025年4月にはスウェーデンのFMVがタレス社と4D Ground Master 200 MM/Cレーダーに関する契約を締結しました。
構成要素別に見ると、信号プロセッサは、検出精度、ノイズ抑制、そしてますます巧妙化する脅威に対するリアルタイムの目標識別において重要な役割を担っているため、圧倒的なシェアを占めています。送信機は、高出力化と周波数アジリティへの需要の高まりを背景に、最も急速に成長しています。2024年10月、ノルウェーはNASAMS(アメリカ海軍航空宇宙局)支援のため、レイセオン社およびコングスベルグ社と共同でGaN(窒化ガリウム)ベースのレーダーを開発する計画を発表しました。
地域展望
北米市場は2025年に71億9000万米ドル(市場シェア36.04%)に達し、ロッキード・マーティン、レイセオン、ノースロップ・グラマンによる防衛支出とミサイル防衛投資に牽引され、2026年には79億5000万米ドルに達すると予測されている。2025年4月、米陸軍は老朽化したパトリオット・レーダーの後継としてレイセオンのLTAMDSを選定し、極超音速兵器を含む360度の脅威探知能力を実現した。米国市場は2026年までに72億8000万米ドルに達すると予測されている。
欧州は2025年に58億7000万米ドル(シェア29.45%)の収益を上げ、ヘンソルト社とサーブAB社の存在感とNATOの共同調達に牽引され、2026年には64億3000万米ドルに達すると予測されている。2023年6月、英国はBAEシステムズ社に、英国海軍のアーティザン、サンプソン、長距離レーダーシステムを支援する3億5923万米ドルの契約を発注した。英国市場は2026年までに15億米ドル、ドイツ市場は12億4000万米ドルに達すると予測されている。
アジア太平洋地域は2025年に25.42%(50億7000万米ドル)を占め、地域紛争による防衛予算の増加を背景に、2026年には56億4000万米ドルに達すると予測されている。インド独自の3D監視レーダーと中国の海上レーダーネットワークの拡張は、戦略レーダーの重要性を強調している。2025年1月、日本はイージスシステム搭載艦艇向けに初のAN/SPY-7(V)1レーダーアンテナを受領した。2026年までに、日本は9億5000万米ドル、中国は20億8000万米ドル、インドは16億3000万米ドルに達すると予測されている。
その他の国々は2025年に約18億1000万米ドル(9.08%)を拠出し、2026年には19億6000万米ドルに達すると予測されている。2024年6月、ブラジル空軍は、航空監視および地上防空作戦用のグラウンドマスター200マルチミッションオールインワン(GM 200 MM/A)戦術航空監視レーダーを取得した。
ご質問は、弊社の専門家までお問い合わせください: https://www.fortunebusinessinsights.com/enquiry/speak-to-analyst/113084
競争環境
地上レーダー市場は、世界的な防衛予算の増加と技術革新を背景に、非常に競争が激しい。主要企業には、ロッキード・マーティン(米国)、レイセオン・テクノロジーズ(米国)、タレス(フランス)、レオナルド(イタリア)、サーブ(スウェーデン)、BAEシステムズ(英国)、ノースロップ・グラマン(米国)、IAI(イスラエル)、エルビット・システムズ(イスラエル)、L3ハリス・テクノロジーズ(米国)などが挙げられる。各社は、継続的な研究開発投資、製品革新、そして防衛機関との戦略的パートナーシップに注力し、ドローン対策、ミサイル防衛、自律システム用途向けの高度なレーダーソリューションを共同開発している。
最近の主な進展としては、タレス社が2025年4月にスウェーデンのFMVから4D AESA技術を搭載したグラウンドマスター200マルチミッションコンパクトレーダーの契約を受注したこと、インドが2025年3月にバーラト・エレクトロニクス社と国産の「アシュウィニ」低高度可搬型レーダーの3億4060万米ドルの契約を締結したこと、レイセオン社が2025年1月にオランダにLTAMDSレーダーを含むパトリオット防空ミサイル防衛射撃ユニットを供給する5億2900万米ドルの契約を締結したこと、ロッキード・マーティン社が2024年9月にノルウェーからTPY-4地上型マルチミッションレーダー3基を追加発注し、ノルウェーの総数が11基に増加したこと、RTX/レイセオン社が2024年3月に陸軍から21億米ドルの契約を受注し、2025年にLTAMDS生産のマイルストーンCの承認を得て、世界の防空需要に対応するため年間12基に生産規模を拡大したことなどが挙げられる。
日本の市場について誰もが知っておくべきこと -地上レーダー市場の洞察
この記事をシェア