小型衛星市場の概要分析(Fortune Business Insightsによる分析)
市場規模と成長見通し
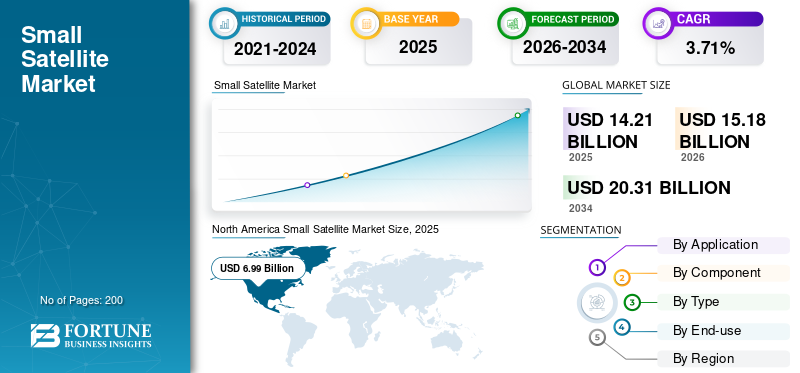
Fortune Business Insightsによると、世界の小型衛星市場は2025年に142億1000万米ドルと評価され、2026年の151億8000万米ドルから2034年には203億1000万米ドルに成長すると予測されており、予測期間中の年平均成長率(CAGR)は3.71%となる見込みです。北米は2025年に49.21%のシェアを占め、市場を牽引しました。
小型衛星とは、質量が1,000kg未満のコンパクトな衛星であり、従来の衛星よりも大幅に小型で、より少ない人員でより短い期間で製造できるため、通信、監視、地球観測、軌道上検査などの用途において実用性が向上します。Starlink、OneWeb、Kuiperなどのイニシアチブに代表される民間宇宙セクターの近年の進歩は、受信機、推進システム、プロセッサなどの小型化されたコンポーネントの機能向上とコスト効率の向上とともに、世界の小型衛星需要を大幅に押し上げています。
サンプル調査PDFを入手するには、こちらをクリックしてください:https://www.fortunebusinessinsights.com/enquiry/request-sample-pdf/101917
市場の推進要因
衛星の量産化への推進:主な成長要因は、コスト効率と中継衛星への注目の高まりであり、宇宙産業全体で量産化が進んでいます。2023年6月、インドとドイツの合弁会社であるAzista BST Aerospaceは、SpaceXのFalcon 9ロケットを使用して最初の衛星の打ち上げに成功し、インドで衛星を大量生産する計画で、50,000平方フィートのアーメダバード施設から週に2基の衛星を目標としています。同社の最初の80kgの衛星、ABA First Runnerは、広帯域光学リモートセンシングペイロードを備えたモジュール式バスプラットフォーム上に構築されています。2023年2月、ロスコスモスは、通信とリモートセンシング用の衛星生産ラインと、StarlinkやOneWebと同様のブロードバンド接続群を確立する計画を発表しました。これは、手頃な価格の小型衛星コンステレーションを可能にする、合理化されたコスト効率の高い生産への業界全体のシフトを反映しています。
市場の制約
小型衛星の短い寿命:主な制約は、小型衛星の重量と寸法の制限であり、推進システムと電力システムの燃料容量とバックアップ電源の選択肢が制限されるため、軌道維持操作と衛星全体の寿命が制限されます。小型衛星の寿命は1か月から5年ですが、従来の衛星は15年以上です。SpaceXはStarlinkを通じて約3,500基の小型衛星を配備しており、各衛星は約5年間稼働すると予想されています。ブロードバンドサービスの継続性を維持するためには、使用済み衛星の継続的な交換が必要となり、プログラム全体のコストが大幅に増加し、市場拡大を阻害する可能性があります。
市場機会
複数のセクターにわたる衛星サービスの拡大:サービスが行き届いていない地域での高速インターネットへの需要の高まりは大きなチャンスであり、衛星はStarlinkやAmazonのProject Kuiperなどのプロジェクトをサポートするネットワークを通じてブロードバンドを提供します。農業、都市開発、災害対応、環境監視における高解像度イメージングへの需要の高まりは、情報に基づいた意思決定に不可欠なリアルタイムデータ収集を推進しています。小型衛星は、科学研究や技術実験のための経済的な選択肢を提供し、特に大学や研究機関にとって魅力的です。2024年9月、NASAは、総額4億7,600万米ドルの複数企業契約による固定価格契約である商用小型衛星データ取得プログラムOn-Ramp1に8社を選定しました。この契約は2028年11月15日まで有効です。地政学的緊張の高まりの中で国家安全保障への需要が高まっていることも、このセクターへの投資をさらに後押ししています。
市場動向
3Dプリンティング技術の進歩:決定的なトレンドは、チタンやアルミニウム合金などの複合材料とプラスチックを使用して精密な公差で小型部品を製造するために積層造形を使用することです。これにより、部品の強度が向上し、重量が大幅に削減され、従来の製造方法では実現できない複雑な形状が可能になります。北米市場は、2023年の50億4,000万米ドルから2024年には56億1,000万米ドルに成長しました。2023年9月、SWISSto12は、静止軌道市場を変革するために3Dプリンティングの専門知識を活用して製造業務を拡大するために、約2,800万米ドルの資金を確保しました。2023年1月、SWISSto12は、3Dプリンティングを使用してIntelsat 45衛星を建設するための3,250万米ドルの欧州宇宙機関の契約を獲得しました。導波管フィルタ、ダイプレクサ、Kaバンドフィードチェーン、アンテナアレイはすべて積層造形によって製造されます。連続的に拡張可能なトラックを使用してより大きな構造を自律的に構築できる軌道上3Dプリンティングシステムに関する新たな研究は、衛星の製造と展開をさらに変革する可能性があります。
セグメンテーション分析
用途別では、通信分野が2026年に46.36%の市場シェアを占めると予測されており、遠隔地やサービスが行き届いていない地域での高速インターネットアクセスへの需要の高まりがその原動力となっている。SpaceXのStarlinkなどの取り組みは、地球に近いことから低遅延サービスを提供する大規模な衛星コンステレーションを通じて、グローバルなブロードバンドカバレッジを提供することを目指しており、広範囲にわたるコンステレーションの打ち上げによってカバレッジとデータ伝送能力が向上し、通信会社にとって魅力的なものとなっている。地球観測分野は2024年に16.26%のシェアを占めた。
構成要素別:推進システムは、効率的な宇宙運用と特定の衛星ミッションの制約に対応する技術革新によって、最も急速に成長する構成要素分野になると予測されています。単一推進剤代替品、電気推進システム、ハイブリッド技術の進歩により、ミッション性能が向上するとともに、宇宙活動に関連する環境問題にも対応しています。
重量別:ミニサテライトは、他の衛星タイプに比べて技術的に進歩しているため、2026年には市場シェアの76.09%を占めると予測されています。マイクロサテライト(重量10~100キログラム)は、地球観測、科学研究、商用通信において経済的な選択肢を提供し、製造および打ち上げ費用が削減されるため、官民両セクターにとって魅力的なものとなっています。国家安全保障、環境モニタリング、科学探査といった目標に後押しされ、宇宙技術への政府および民間からの資金投入が増加していることが、この分野を強化しています。
用途別に見ると、商業分野は、宇宙ベースのサービスを提供する民間企業の台頭により、最も急速に成長する分野になると予想されています。StarlinkとOneWebは、現在進行中の主要な商業衛星プロジェクトです。軍事分野は2026年に大きな市場シェアを占めると予測されており、災害管理や都市計画などの民生用途は、予測期間中に緩やかな成長が見込まれています。
地域展望
北米は世界市場を支配しており、進行中および今後予定されている衛星プロジェクトと信頼性の高い通信システムに対する需要の高まりに牽引され、着実に成長すると予想されています。SpaceXとOneWebは、世界規模のブロードバンドアクセスを提供するために大規模な衛星ネットワークの打ち上げを主導しており、通信セクターは近年、衛星市場価値の95%以上を占めています。NASAと米国国防総省からの多額の政府資金は、軍事監視、環境評価、科学探査に及ぶミッションを支援しています。2024年4月、国防総省はSAICに、宇宙船メーカーのGomSpaceと協力して衛星を統合する最初の契約を授与しました。米国市場は、通信、地球観測、軍事用途における低軌道衛星の需要の高まりに牽引され、2026年までに71億2000万米ドルに達すると予測されています。
予測期間中、欧州は技術革新、衛星サービス需要の高まり、特に欧州宇宙機関(ESA)からの強力な政府支援に後押しされ、最も急速に成長する地域になると推定されています。2024年には、英国が欧州の小型衛星市場をリードし、ドイツ、フランス、イタリア、ロシアがそれに続きました。これらの国々は、衛星の製造とイノベーションの中心となる強力な航空宇宙産業を有しています。2024年11月、Open Cosmosは、地球の磁場と電離層を調査する3機のCubeSatを開発するESAとの契約を獲得しました。英国市場は2026年までに4億9000万米ドルに達すると予測されており、ドイツ市場は2億3000万米ドルに達すると予測されています。
アジア太平洋地域は、技術革新、宇宙探査への投資拡大、そして各分野における衛星サービス需要の増加を背景に、急速な成長を遂げています。インドと日本は、接続性の向上とIoT、電気通信、放送アプリケーションのサポートを目的として、小型衛星の導入を積極的に進めています。日本の市場規模は2026年までに4億9000万米ドル、中国市場は40億5000万米ドル、インド市場は8億4000万米ドルに達すると予測されています。
中東・アフリカおよびラテンアメリカを含むその他の地域では、アラブ首長国連邦、イスラエル、ブラジルなどの国々が宇宙開発に多額の投資を行い、政府目的の衛星を打ち上げていることから、成長が見込まれています。中東・アフリカ地域の各国政府は、国家開発目標を支援するため、宇宙技術への資金配分を増やしており、アラブ首長国連邦とサウジアラビアは自国の衛星開発能力を構築しています。ラテンアメリカは、衛星利用需要の増加と政府による支援策によって、大幅な成長が見込まれています。
ご質問は、弊社の専門家までお問い合わせください: https://www.fortunebusinessinsights.com/enquiry/speak-to-analyst/101917
競争環境
さまざまな地域および国際的な衛星事業者が競争優位性を獲得するために協力しており、その例として、Bharti Airtel、Eutelsat、SoftBankなどの合弁会社であるOneWebが挙げられる。主要な市場プレーヤーには、Airbus SAS(オランダ)、The Boeing Company(米国)、Lockheed Martin Corporation(米国)、Northrop Grumman Corporation(米国)、Sierra Nevada Corporation(米国)、ST Engineering(シンガポール)、Thales Group(フランス)、SpaceX(米国)、L3Harris Technologies(米国)などがある。衛星メーカーとサービスプロバイダー間の協力の高まりは、市場全体の機能を向上させ、サービスオプションを拡大している。2024年8月、Redwire Corp.は、国家安全保障宇宙運用に特化した小型衛星メーカーを買収することで合意し、市場での存在感を強化した。
最近の主な進展としては、Satellogic Inc.が2024年9月にNASAのCSDAプログラム・オンランプ1複数契約(総額最大4億7600万米ドル)の8社の受給企業のうちの1社に選ばれたこと、NASAが2024年8月にArrow Science and Technology、Impulse Space、Momentus Spaceをベンチャークラスの専用および相乗り衛星調達(VADR)契約に追加したこと、米国宇宙軍が2024年9月に位置、航法、タイミング機能を強化する新しい小型GPS衛星のコンセプトを開発する4社の請負業者を選定したこと、NASAが2024年9月にNOAAのQuickSounderミッション(NOAAの近地球軌道ネットワークにおける最初の小型衛星)の打ち上げサービスを提供する企業としてFirefly Aerospaceを選定したこと、ISROが2023年7月にPSLV-C56ミッションを成功させ、360kgのDS-SAR衛星と6つの小型ナノカテゴリー衛星を含む7つの衛星を低地球軌道に打ち上げたことなどが挙げられます。
日本の市場を牽引する要因とは?最新情報 -小型衛星市場の洞察
この記事をシェア